
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en assurance
L’assurance emprunteur protège l’emprunteur, ses proches et la banque lorsqu’un crédit immobilier ne peut plus être remboursé après un événement grave. Elle compte aussi dans le coût total du prêt, donc la comprendre aide à sécuriser son projet sans payer une couverture inadaptée.
Entre contrat groupe proposé par la banque, délégation d’assurance, questionnaire de santé, garanties minimales et changement en cours de prêt, le sujet peut sembler technique. En réalité, quelques repères suffisent pour comparer les offres avec méthode et éviter de regarder seulement le tarif.
À quoi sert vraiment une assurance emprunteur ?
L’assurance emprunteur, aussi appelée assurance de prêt, intervient lorsqu’au moins 1 des situations prévues au contrat empêche l’emprunteur de rembourser normalement son crédit. Selon les garanties souscrites, l’assureur peut prendre en charge tout ou partie des mensualités, ou rembourser le capital restant dû.
Estimation du coût de l’assurance emprunteur
Formules utilisées :
- Coût total = Mensualité × Mois restants
- Économie = Coût actuel – Coût nouveau
- % Économie = (Économie / Coût actuel) × 100
Son rôle est particulièrement important pour un crédit immobilier, car les montants engagés sont élevés et la durée de remboursement peut s’étendre sur de nombreuses années. En cas de décès, d’invalidité ou d’incapacité de travail, elle évite que le foyer supporte seul la charge du prêt. Pour la banque, elle limite le risque d’impayé, pour l’emprunteur, elle protège le logement et le patrimoine familial.
Une couverture liée au capital et à la quotité
Le niveau de protection dépend notamment de la quotité assurée. Une assurance à 100 % signifie que l’emprunteur est couvert sur la totalité du capital emprunté. Pour un couple, il est possible de répartir la couverture, par exemple 50 % sur chaque co-emprunteur, ou 100 % chacun pour une protection plus large. Plus la quotité est élevée, plus la prise en charge potentielle est forte, mais plus le coût peut augmenter.
Ce choix doit rester cohérent avec les revenus de chacun. Si un co-emprunteur apporte l’essentiel des ressources du foyer, une quotité plus élevée sur sa tête peut être pertinente. À l’inverse, une répartition strictement égalitaire n’est pas toujours la plus protectrice.
Obligatoire ou non : ce que la banque peut demander
La loi n’impose pas systématiquement de souscrire une assurance emprunteur. En revanche, dans les faits, une banque peut l’exiger pour accorder un crédit immobilier. Elle définit alors des garanties minimales selon le projet, le profil de l’emprunteur et le type de bien financé.
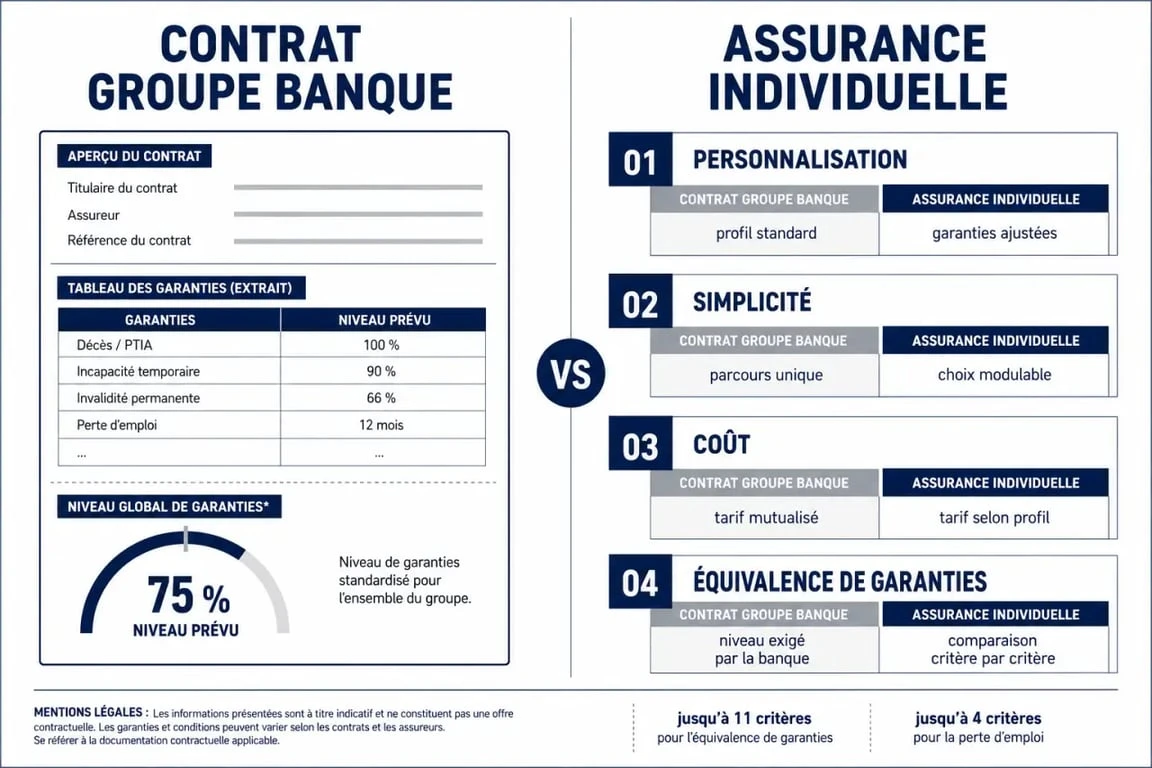
Ces exigences doivent figurer dans des documents utiles à la comparaison : la fiche standardisée d’information et la fiche personnalisée. Cette dernière indique les critères à respecter pour que la banque accepte un contrat autre que le sien. Service-public.fr précise que la banque peut retenir jusqu’à 11 critères maximum pour certaines garanties et jusqu’à 4 critères au maximum pour la perte d’emploi.
Contrat groupe ou assurance individuelle
Le contrat groupe est l’assurance proposée par la banque. Il mutualise les risques entre les emprunteurs et offre une solution simple au moment de monter le dossier de prêt. Son avantage principal est la fluidité : la banque connaît son propre contrat et l’intègre rapidement à l’offre de crédit.
L’assurance individuelle, choisie auprès d’un autre assureur, relève de la délégation d’assurance. Elle peut être plus personnalisée selon l’âge, la profession, l’état de santé, les habitudes de vie ou la nature du projet immobilier. Certains comparateurs indiquent qu’un contrat groupe peut être jusqu’à 2 fois plus cher qu’une assurance individuelle, mais l’écart dépend fortement du profil et des garanties retenues.
| Critère | Contrat groupe | Assurance individuelle |
|---|---|---|
| Personnalisation | Plus standardisée | Souvent plus ajustée au profil |
| Simplicité au départ | Très intégrée au prêt bancaire | Demande une comparaison séparée |
| Coût | Peut être moins compétitif selon le profil | Potentiel d’économie plus élevé |
| Condition essentielle | Déjà conforme aux attentes de la banque | Doit respecter l’équivalence de garanties |
Les garanties à comparer avant le prix
Un tarif bas n’a de valeur que si la couverture répond réellement aux exigences de la banque et aux besoins de l’emprunteur. Les garanties les plus courantes concernent le décès, la perte totale et irréversible d’autonomie, l’invalidité, l’incapacité temporaire de travail et, parfois, la perte d’emploi.
Décès, invalidité, incapacité : le socle de protection
La garantie décès prévoit généralement le remboursement du capital restant dû selon la quotité assurée. Les garanties d’invalidité couvrent une perte durable de capacité à exercer une activité professionnelle ou à accomplir certains actes de la vie courante, selon les définitions du contrat. L’incapacité temporaire de travail concerne une situation d’arrêt de travail prolongé, avec une prise en charge qui peut dépendre d’un délai de franchise.
Il faut lire attentivement les conditions de déclenchement. Deux contrats peuvent afficher le même nom de garantie tout en appliquant des définitions différentes, des exclusions spécifiques ou des modes d’indemnisation moins favorables. Le vocabulaire est parfois proche, mais la portée réelle ne l’est pas toujours.
Exclusions, délais et questionnaire de santé
Le questionnaire de santé sert à évaluer le risque à assurer. Selon les réponses, l’assureur peut accepter le dossier aux conditions standard, appliquer une surprime, exclure certains risques ou refuser la couverture. Les profils avec antécédents médicaux, les seniors, certains métiers à risque ou les pratiquants de sports dangereux doivent donc comparer avec encore plus de précision.
Les exclusions méritent une lecture attentive : pathologies non couvertes, affections dorsales ou psychiques encadrées, pratiques sportives, déplacements professionnels, conditions liées à la profession exercée. Un contrat moins cher peut devenir moins intéressant si une situation probable dans la vie réelle n’est pas correctement couverte.
Pour comparer intelligemment, il faut regarder la couverture concrète, pas seulement la mensualité. Chaque garantie répond à un besoin précis, et le bon contrat est celui qui colle au projet : résidence principale avec enfants, investissement locatif, achat seul, couple avec revenus asymétriques ou profession indépendante.
Changer d’assurance emprunteur en cours de prêt
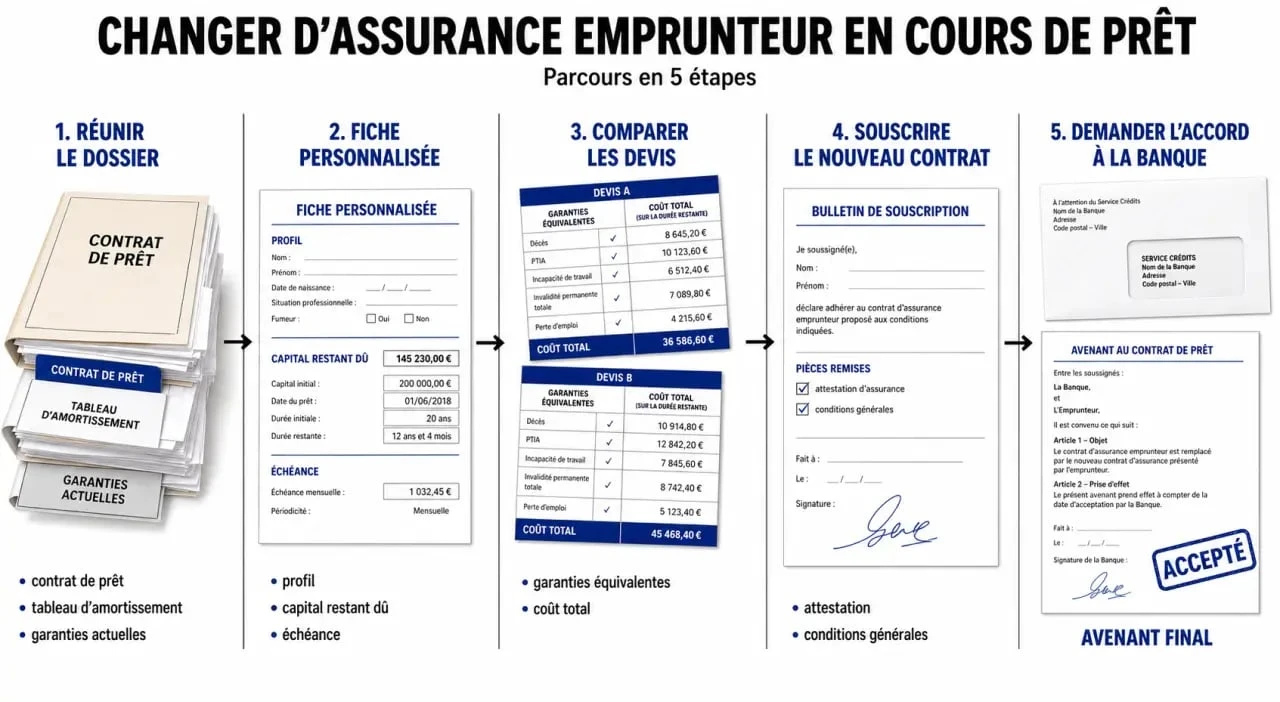
Il est possible de changer d’assurance emprunteur après la signature du crédit, à condition que le nouveau contrat présente un niveau de garanties équivalent à celui exigé par la banque. Cette substitution peut permettre de réduire le coût total du crédit ou d’obtenir une couverture plus adaptée à une nouvelle situation personnelle.
La démarche consiste à choisir un nouveau contrat, vérifier son équivalence avec la fiche personnalisée, puis transmettre la demande de substitution à la banque. Celle-ci examine les garanties et donne son accord si les critères sont respectés. Après accord, Service-public.fr indique que la banque dispose de 10 jours ouvrés pour modifier le contrat de crédit par avenant.
Les étapes à suivre sans bloquer son dossier
- Récupérer la fiche personnalisée ou les exigences de garanties de la banque.
- Demander plusieurs devis en assurance individuelle ou via un comparateur.
- Comparer le coût, les exclusions, les franchises, les quotités et les définitions de garanties.
- Souscrire le nouveau contrat sous réserve d’acceptation bancaire.
- Envoyer la demande de substitution avec les documents nécessaires.
- Attendre l’accord de la banque avant de résilier l’ancien contrat.
L’erreur la plus fréquente consiste à ne regarder que l’économie immédiate. Or la banque peut refuser le changement si l’équivalence de garanties n’est pas respectée. Il vaut mieux préparer un dossier clair, avec conditions générales, certificat d’adhésion et tableau de garanties, plutôt que multiplier les allers-retours.
Réduire le coût sans fragiliser la couverture
L’assurance emprunteur influence le TAEG et donc le coût total du crédit. Comparer peut générer des économies significatives : APRIL met en avant une économie possible jusqu’à 50 %, tandis que comparateur-ade.com évoque une réduction du coût du crédit d’environ 30 %. Ces chiffres illustrent un potentiel, mais le gain réel dépend de l’âge, de la santé, du montant emprunté, de la durée restante et du niveau de garanties.
Les critères qui font varier le tarif
Le prix dépend principalement du capital assuré, de la durée du prêt, de l’âge à la souscription, de l’état de santé, de la profession, des déplacements, des sports pratiqués et de la quotité. Un jeune emprunteur en bonne santé peut souvent obtenir une tarification compétitive. Un emprunteur plus âgé ou présentant un risque médical devra regarder autant l’acceptation du dossier que le montant de la prime.
Le type de projet compte aussi. Pour une résidence principale, la banque exige souvent un socle de garanties plus complet que pour certains investissements locatifs, car le remboursement peut dépendre directement des revenus de l’emprunteur. Pour un indépendant, la définition de l’incapacité de travail doit être surveillée de près : être couvert uniquement si l’on ne peut exercer aucune profession n’a pas la même valeur qu’une couverture liée à sa profession réelle.
- Ne comparez pas seulement la mensualité : regardez le coût total sur la durée restante du prêt.
- Vérifiez les franchises : un délai long peut réduire l’intérêt de la garantie incapacité.
- Contrôlez les exclusions : elles peuvent limiter fortement la prise en charge.
- Adaptez les quotités : elles doivent refléter la contribution financière de chaque emprunteur.
- Conservez une trace écrite des échanges avec la banque et l’assureur.
La bonne assurance emprunteur n’est donc pas forcément la moins chère, ni celle proposée par défaut avec le crédit. C’est celle qui respecte les garanties minimales de la banque, protège correctement le foyer et reste cohérente avec le budget. Avant de signer ou de changer, il faut comparer les contrats sur leurs conditions réelles, car c’est là que se joue la différence entre une économie apparente et une décision durable.