
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en succession
L’expression « ISF et assurance-vie » renvoie désormais à l’IFI, l’impôt sur la fortune immobilière qui a remplacé l’ISF en janvier 2018. Une assurance-vie n’est plus prise en compte dans son ensemble. Seule la fraction de sa valeur correspondant à des actifs immobiliers imposables peut entrer dans l’assiette, sous certaines conditions. La composition du contrat, son caractère rachetable et votre situation fiscale déterminent donc la part à déclarer.
Depuis l’ISF, l’assurance-vie n’est plus taxée de la même façon
L’ISF portait sur l’ensemble du patrimoine net taxable, notamment l’immobilier, les placements financiers, les liquidités et, dans de nombreux cas, la valeur de rachat des contrats d’assurance-vie. Depuis sa suppression, l’IFI cible exclusivement le patrimoine immobilier. Les contrats principalement investis dans des actifs financiers ne sont donc plus traités comme sous l’ancien impôt.
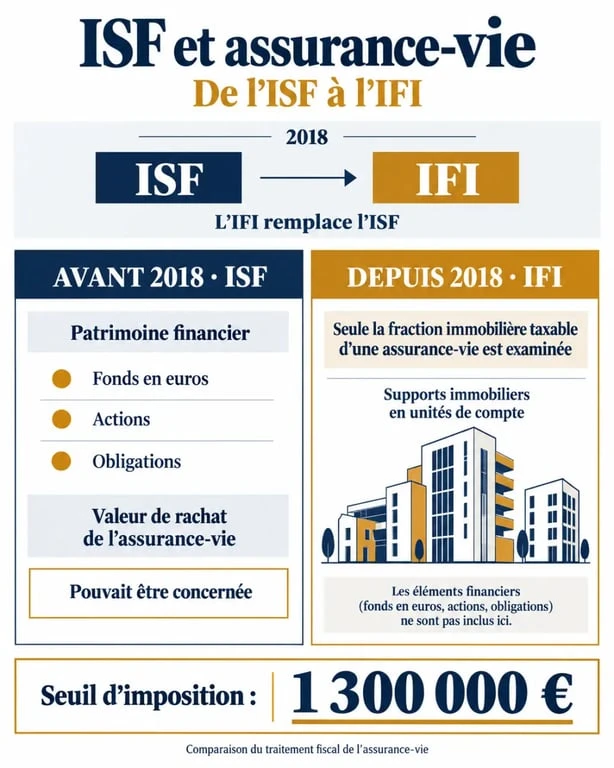
Une personne est potentiellement soumise à l’IFI lorsque la valeur nette de son patrimoine immobilier taxable dépasse 1 300 000 € au 1er janvier de l’année d’imposition. Le patrimoine du foyer est apprécié globalement. Les couples mariés, les partenaires de PACS et les concubins notoires doivent en principe raisonner à l’échelle du foyer fiscal.
Les actifs financiers classiques logés dans une assurance-vie, comme les fonds en euros, les obligations, les actions ou les liquidités, ne relèvent pas de l’IFI. L’enveloppe assurance-vie ne neutralise toutefois pas une détention indirecte d’immobilier. Si les unités de compte comprennent des supports immobiliers, seule la fraction correspondant à cette exposition doit être examinée.
La valeur de rachat devient pertinente si le contrat contient de l’immobilier
Comprendre la valeur de rachat au 1er janvier
La valeur de rachat correspond à la somme que le souscripteur pourrait obtenir en cas de rachat de son contrat. Pour un contrat rachetable, cette valeur, appréciée au 1er janvier, sert de point de départ au calcul. Elle ne doit toutefois pas être reportée intégralement à l’IFI. Seule la fraction représentative de biens ou de droits immobiliers imposables est concernée.
Par exemple, un contrat valorisé 500 000 € ne crée pas automatiquement une base taxable de 500 000 €. Si ses unités de compte ne comportent aucune exposition immobilière imposable, il n’a normalement pas d’incidence sur l’IFI. Si une partie du contrat est investie dans des supports immobiliers, il faut isoler la quote-part correspondante à partir des informations communiquées par l’assureur ou le gestionnaire.
Les unités de compte à examiner avec attention
Les supports immobiliers peuvent notamment prendre la forme de parts de sociétés ou de fonds détenant des immeubles. L’IFI vise les biens et droits immobiliers, ainsi que certaines parts ou actions de sociétés, à hauteur de leur fraction immobilière. Les règles d’exclusion varient selon la nature du véhicule, le niveau de détention et la composition de son actif.
| Situation du contrat | Traitement à l’IFI | Point de contrôle |
|---|---|---|
| Fonds en euros, actions, obligations ou liquidités | En principe hors assiette IFI | Vérifier l’absence d’exposition immobilière indirecte imposable |
| Unités de compte investies partiellement en immobilier | Fraction immobilière à retenir | Demander la valorisation immobilière au 1er janvier |
| Contrat non rachetable | En principe non retenu | Identifier les exceptions liées aux primes et au contrat |
| Rente viagère en cours de service | En principe hors IFI | Vérifier l’origine et les modalités de la rente |
Deux contrats de même montant peuvent donc avoir un traitement différent. Le premier peut être entièrement investi dans des supports financiers, tandis que le second peut contenir une poche immobilière. Le montant total affiché ne suffit pas : il faut examiner les supports détenus et la fraction immobilière retenue par l’assureur ou le gestionnaire.
Les contrats non rachetables et les rentes appellent une analyse distincte
Un contrat non rachetable ne permet pas au souscripteur de récupérer librement son épargne avant son dénouement. Il n’est, en principe, pas pris en compte dans la déclaration IFI. Cette règle concerne notamment certaines assurances temporaires décès ou certains contrats dont le rachat est juridiquement impossible.
La situation est plus technique pour les contrats temporairement non rachetables. Une indisponibilité ponctuelle ne suffit pas nécessairement à les assimiler à des contrats définitivement non rachetables. Il faut distinguer une restriction prévue par les conditions du contrat d’une impossibilité durable d’exercer le droit au rachat. Les clauses contractuelles et les droits réellement détenus par le souscripteur doivent être vérifiés.
Primes versées après 70 ans : ne pas appliquer un raccourci
L’âge de 70 ans est souvent associé à la fiscalité successorale de l’assurance-vie. Il peut aussi appeler une vigilance particulière dans l’analyse patrimoniale de certains contrats non rachetables. Le seul caractère non rachetable du contrat ne permet pas de conclure à une exonération totale.
L’âge au moment du versement des primes, la date de souscription et les droits effectivement détenus par le souscripteur doivent être examinés. Ces éléments peuvent modifier l’analyse du contrat et de la fraction éventuellement concernée.
Le cas de la rente viagère
Lorsque le contrat est dénoué et qu’une rente viagère est servie, les rentes et capitaux versés à l’échéance ne sont en principe pas imposés à l’IFI. Cette situation ne doit pas être confondue avec la phase d’épargne. Tant que le contrat dispose d’une valeur de rachat et peut contenir une fraction immobilière taxable, son traitement doit être étudié à cette étape.
Non-résidents, détentions indirectes et exclusions : les limites à connaître
Le domicile fiscal modifie l’étendue de l’imposition. Les non-résidents sont principalement concernés par les actifs immobiliers situés en France et par certaines détentions indirectes. Une assurance-vie détenue par un non-résident ne se lit donc pas de la même manière qu’un contrat détenu par un résident fiscal français. La localisation et la nature des actifs sous-jacents doivent être examinées.
Des exclusions existent pour certaines participations minoritaires et certains organismes de placement. Par exemple, une détention de moins de 10 % du capital et des droits de vote d’une société opérationnelle peut être exclue sous conditions. Les sociétés d’investissement immobilier cotées peuvent également bénéficier d’une exclusion sous le seuil de 5 %.
Ces seuils ne s’appliquent pas automatiquement à tous les placements. Il faut analyser le véhicule détenu, sa composition et les conditions prévues par les textes. La fraction immobilière peut aussi dépendre du niveau de participation et de la nature exacte des actifs détenus par la société ou le fonds.
Les contrats de capitalisation suivent une logique proche de celle de l’assurance-vie lorsqu’ils renferment une composante immobilière. Ils ne doivent pas être confondus avec les contrats d’assurance-vie, notamment lors de la préparation d’une déclaration patrimoniale ou d’une transmission.
Préparer sa déclaration IFI sans surévaluer son assurance-vie
La méthode consiste à partir de votre patrimoine immobilier taxable, puis à ajouter les expositions immobilières indirectes. L’assurance-vie intervient à cette étape, et non comme un actif financier à déclarer automatiquement dans sa totalité.
- Recensez vos contrats et distinguez ceux qui sont rachetables, non rachetables ou en phase de rente.
- Relevez leur valeur au 1er janvier, sans la confondre avec la valeur actuelle du contrat.
- Identifiez les unités de compte immobilières et obtenez, pour chaque support, la fraction immobilière imposable.
- Vérifiez les exclusions liées aux fonds détenus, à vos seuils de participation et à votre résidence fiscale.
- Conservez les justificatifs, notamment les relevés annuels, les documents de valorisation et les informations transmises par l’assureur.
En cas de patrimoine proche du seuil de 1 300 000 €, de contrats anciens, de versements après 70 ans ou de supports immobiliers complexes, un conseil fiscal ou patrimonial personnalisé peut sécuriser l’analyse. L’objectif est de déclarer exactement la fraction taxable, sans soumettre à l’IFI une assurance-vie qui ne contient pas, ou très peu, d’immobilier imposable.