
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en finance
L’optimisation fiscale pour particulier consiste à utiliser les règles prévues par la loi pour réduire son imposition, sans investir à contretemps ni immobiliser une épargne nécessaire. La démarche commence par l’analyse des revenus, des charges, des projets et de l’horizon patrimonial, pas par le choix d’un produit défiscalisant.
Réduire ses impôts légalement : la frontière à ne pas franchir
L’optimisation fiscale repose sur des choix déclaratifs, des dépenses ou des placements encadrés par la loi : déduire une charge admise, bénéficier d’une réduction d’impôt ou choisir un régime adapté à une activité locative. Elle est légale lorsque les conditions du dispositif sont respectées et que les informations déclarées sont exactes.
La fraude fiscale consiste au contraire à dissimuler un revenu, à produire un justificatif inexact ou à déclarer une dépense inexistante. Entre ces deux situations, un montage artificiel ou une opération conçue uniquement pour contourner l’esprit d’une règle peut entraîner un redressement. Une économie d’impôt ne doit jamais faire oublier la réalité économique de la décision.
Déduction, réduction et crédit d’impôt : trois effets différents
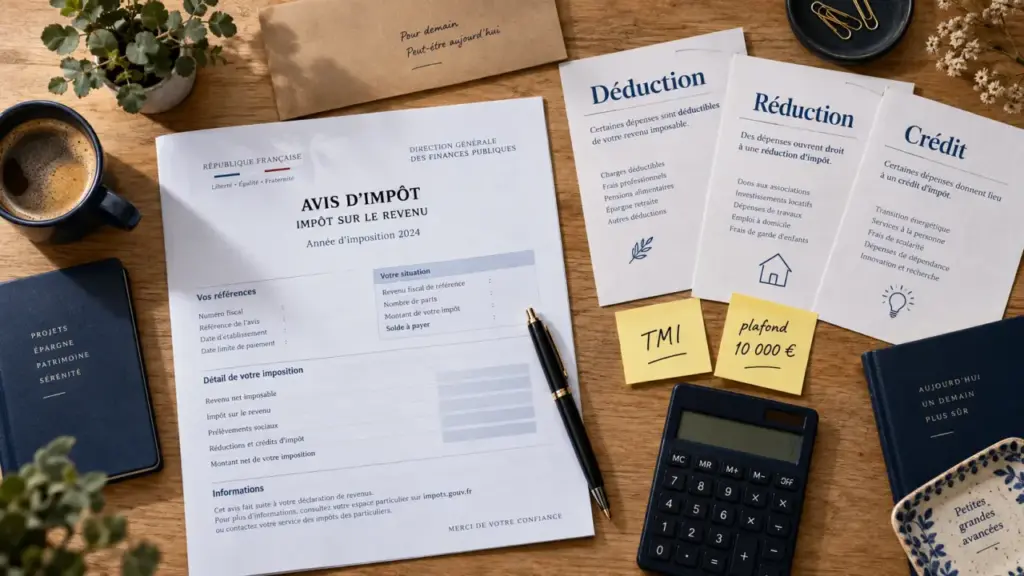
Une déduction diminue le revenu imposable. Son intérêt dépend donc notamment du taux marginal d’imposition. Une réduction d’impôt diminue directement l’impôt calculé, mais elle ne donne généralement pas lieu à remboursement lorsque son montant dépasse l’impôt dû. Un crédit d’impôt peut, lui, être restitué lorsque son montant est supérieur à l’impôt à payer. Cette distinction permet de comparer des mécanismes qui n’ont pas le même effet sur le montant final.
Partir de votre situation avant de choisir un levier
Un même dispositif peut convenir à un foyer et se révéler peu adapté à un autre. Avant toute décision, réunissez votre avis d’impôt, vos revenus imposables, vos charges déductibles, votre épargne disponible, vos crédits en cours et vos objectifs. Ceux-ci peuvent concerner la retraite, l’achat immobilier, le soutien à un proche, la transmission ou la diversification du patrimoine.
| Situation ou objectif | Piste à examiner | Point de vigilance |
|---|---|---|
| Préparer la retraite et diminuer le revenu imposable | Plan d’épargne retraite | Épargne en principe indisponible jusqu’à la retraite, sauf cas de déblocage prévus |
| Détenir un bien loué non meublé avec des travaux | Déficit foncier | Nature des travaux, durée de location et règles d’imputation |
| Soutenir une cause d’intérêt général | Dons ouvrant droit à réduction | Conserver le reçu fiscal et vérifier l’éligibilité de l’organisme |
| Percevoir des loyers meublés | Régime de la location meublée | Choix entre micro et réel, obligations comptables et rentabilité globale |
Le taux marginal d’imposition fournit un premier repère. Plus il est élevé, plus une déduction de revenu peut produire un gain important. Il ne suffit toutefois pas à prendre une décision. Une économie fiscale ne supprime ni le risque d’un investissement, ni les frais, ni le manque de liquidité. La stratégie doit rester compatible avec le budget et les projets du foyer.
La question centrale n’est donc pas seulement « combien vais-je défiscaliser ? », mais aussi « que restera-t-il de mon épargne, de ma capacité d’emprunt et de ma liberté de choix ? ». Cette vérification peut conduire à privilégier un versement modeste et régulier plutôt qu’une opération importante réalisée dans l’urgence en fin d’année.
Les leviers utiles selon vos revenus et votre patrimoine
Le PER pour associer retraite et déduction
Les versements volontaires sur un plan d’épargne retraite peuvent être déduits du revenu imposable dans la limite du plafond personnel indiqué sur l’avis d’impôt. Pour un salarié, ce plafond est notamment calculé à partir de 10 % des revenus de l’année précédente, avec un minimum de 4 710 € et un maximum de 37 680 € selon les références fournies.
Le PER mérite surtout d’être étudié lorsque l’effort d’épargne reste supportable dans la durée et que la retraite constitue un objectif réel. La déduction ne doit pas être le seul motif de versement. L’épargne est en principe indisponible jusqu’à la retraite, sauf cas de déblocage prévus. Il faut donc vérifier que le foyer conserve une réserve suffisante pour ses dépenses imprévues et ses projets à court terme.
Les dons et les charges familiales réellement supportées
Les dons versés à des organismes éligibles peuvent ouvrir droit à une réduction de 66 %, dans la limite de 20 % du revenu imposable. Certains dons bénéficient d’un taux de 75 %, selon des limites spécifiques. L’avantage fiscal réduit le coût du don, mais ne transforme pas une dépense en placement rentable. Le reçu fiscal doit être conservé et l’éligibilité de l’organisme vérifiée.
Une pension alimentaire versée à un enfant majeur, à un ascendant ou à un ex-conjoint peut également être déductible sous conditions. Le contribuable doit pouvoir justifier l’état de besoin du bénéficiaire ainsi que la réalité des versements ou des frais pris en charge. Le rattachement d’un enfant majeur au foyer fiscal et la déduction d’une pension alimentaire sont deux options à comparer. Elles ne se cumulent pas automatiquement.
Immobilier locatif : ne pas confondre travaux et enrichissement automatique
Le déficit foncier peut apparaître lorsque les charges déductibles d’un logement loué nu dépassent les revenus fonciers. La fraction imputable sur le revenu global est plafonnée à 10 700 €, avec un plafond de 21 400 € évoqué pour certains travaux de rénovation énergétique. La nature des dépenses, les règles de location et le traitement du déficit doivent être examinés avec attention.
Des travaux coûteux dans un bien mal situé ne deviennent pas un bon investissement parce qu’ils diminuent l’impôt. Il faut aussi tenir compte du prix d’achat, du financement, des loyers attendus, des charges et de la durée de détention. Le gain fiscal accompagne une décision immobilière, mais ne suffit pas à la justifier.
En location meublée non professionnelle, le régime micro prévoit notamment un abattement forfaitaire de 50 % dans les situations concernées. Le régime réel permet de prendre en compte les charges et l’amortissement selon les règles applicables. Le choix dépend du niveau des loyers, des dépenses, du financement et du temps disponible pour le suivi administratif. Une simulation permet de comparer les deux régimes sur des bases cohérentes.
Les plafonds et erreurs qui réduisent l’intérêt d’une opération
De nombreuses réductions d’impôt sont concernées par le plafonnement global des niches fiscales, fixé à 10 000 €. Cumuler plusieurs dispositifs sans vérifier ce plafond peut rendre une partie de l’avantage inutilisable. Il faut également distinguer une réduction immédiate de la baisse de l’assiette imposable, puis contrôler les conditions de conservation, de location ou de détention attachées à chaque mécanisme.
- Investir pour la seule économie d’impôt : la qualité du bien, les frais, le rendement et la liquidité restent déterminants.
- Verser sur un PER au détriment de l’épargne de précaution : une déduction ne compense pas un manque de trésorerie.
- Oublier les justificatifs : reçus de dons, preuves de pension, factures et documents locatifs doivent être conservés.
- Choisir un régime sans simulation : les régimes micro et réel peuvent produire des résultats très différents.
- Décider dans l’urgence : la fiscalité se prépare de préférence avant les dernières semaines de l’année.
La rentabilité doit aussi être appréciée après impôt. Les frais de gestion, les intérêts d’emprunt, les travaux, les prélèvements et la fiscalité applicable à la sortie peuvent réduire l’intérêt apparent d’une opération. Une comparaison limitée au montant de l’économie réalisée donne une vision incomplète.
Construire une stratégie cohérente, seul ou avec un professionnel
Une première analyse peut être menée seul lorsque la situation est simple : un seul foyer fiscal, des revenus salariés, quelques dépenses déductibles et un objectif d’épargne clairement défini. La méthode consiste à simuler plusieurs scénarios, à mesurer le coût net de chaque décision et à retenir uniquement les options que vous auriez acceptées avec un avantage fiscal moins important.
Il est utile de comparer le montant investi, l’économie d’impôt attendue, la durée d’indisponibilité de l’épargne et les conséquences en cas de changement de situation. Cette lecture évite de confondre une baisse d’impôt ponctuelle avec une stratégie patrimoniale durable.
L’accompagnement d’un expert-comptable, d’un avocat fiscaliste ou d’un conseiller compétent devient pertinent en présence de revenus fonciers, de location meublée, d’un patrimoine diversifié, d’une transmission à préparer ou de changements familiaux. Son rôle est de vérifier les règles applicables, les interactions entre dispositifs et la cohérence du choix avec le patrimoine du foyer.
Une optimisation réussie reste compréhensible, documentée et soutenable année après année. Elle réduit éventuellement l’impôt, mais elle protège aussi la trésorerie, tient compte des risques et reste alignée sur les projets du contribuable.