
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en succession
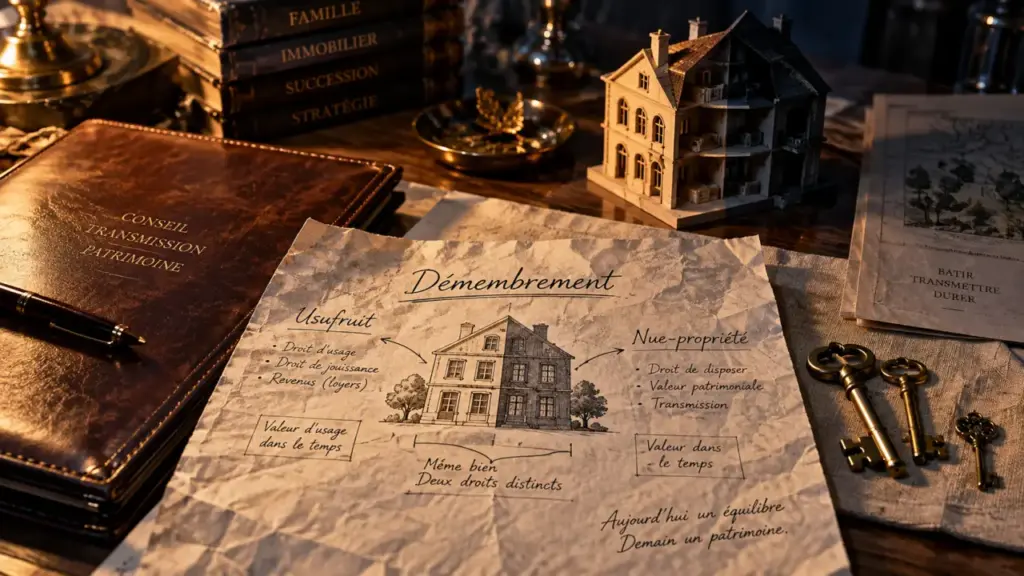
L’usufruit et la nue-propriété sont deux droits complémentaires sur un même bien. Cette séparation, appelée démembrement de propriété, intervient souvent lors d’une succession ou d’une donation. L’un conserve l’usage du bien ou ses revenus, tandis que l’autre détient le capital et a vocation à récupérer la pleine propriété à la fin de l’usufruit.
Comprendre la différence entre usufruit, nue-propriété et pleine propriété
La pleine propriété réunit tous les pouvoirs sur un bien : l’utiliser, en percevoir les revenus et en disposer, notamment en le vendant ou en le transmettant. Le démembrement répartit ces prérogatives entre deux personnes.
- L’usufruitier détient l’usufruit. Il peut utiliser le bien et en percevoir les fruits, par exemple les loyers d’un appartement.
- Le nu-propriétaire détient la nue-propriété. Il possède le bien sur le plan patrimonial, mais n’en a pas la jouissance tant que l’usufruit existe.
- La pleine propriété se reconstitue lorsque l’usufruit et la nue-propriété sont réunis entre les mains d’une même personne.
En droit, l’usufruit comprend l’usus, c’est-à-dire le droit d’utiliser le bien, et le fructus, qui correspond au droit d’en percevoir les revenus. Le nu-propriétaire conserve l’abusus, ou droit de disposition, mais seulement sur sa nue-propriété. Il peut donc vendre ou donner ce droit, sans pouvoir imposer à l’usufruitier de quitter les lieux.
| Prérogative | Usufruitier | Nu-propriétaire | Pleine propriété |
|---|---|---|---|
| Habiter le logement | Oui | Non, sauf accord | Oui |
| Percevoir les loyers | Oui | Non | Oui |
| Vendre son propre droit | Oui, son usufruit | Oui, sa nue-propriété | Oui |
| Vendre le bien libre de tout démembrement | Accord nécessaire | Accord nécessaire | Oui |
| Récupérer l’usage complet du bien | Pendant la durée de l’usufruit | À la fin de l’usufruit | Immédiatement |
Habiter, louer, vendre : ce que chaque titulaire peut vraiment faire
L’usufruitier choisit l’usage du bien
L’usufruitier peut occuper une maison ou un appartement, le laisser vacant ou le louer. Dans ce dernier cas, les revenus locatifs lui reviennent pendant toute la durée de l’usufruit. Il doit cependant préserver la substance du bien. L’usufruit ne l’autorise pas à dégrader le logement ni à en modifier librement la destination au détriment du nu-propriétaire.
Il peut aussi céder ou donner son usufruit. Cette opération ne transfère pas la nue-propriété : l’acquéreur ou le bénéficiaire reçoit un droit limité par la durée initialement prévue. Lorsque l’usufruit est viager, il s’éteint en principe au décès de l’usufruitier initial.
Le nu-propriétaire détient le capital, avec des limites
Le nu-propriétaire peut vendre, donner ou léguer sa nue-propriété. L’acquéreur devient nu-propriétaire à sa place et doit respecter l’usufruit existant. En revanche, il ne peut ni habiter le logement sans accord, ni le louer, ni percevoir les loyers.
Pour vendre le bien en pleine propriété, l’accord de l’usufruitier et du nu-propriétaire est indispensable. Le prix est ensuite réparti entre eux selon la valeur de leurs droits. Cette valeur peut être déterminée par l’acte, par leur accord ou selon le barème fiscal lorsqu’il sert de référence.
Une vente conjointe doit être préparée avec soin. Le prix, la répartition entre les parties, le sort d’un éventuel remploi et les frais doivent être clairement fixés. Chacun vend alors son droit dans le cadre d’une opération commune, et non un bien que l’un pourrait céder seul.
Charges, taxes et travaux : éviter les malentendus avant qu’ils ne coûtent cher
La règle générale distingue l’entretien courant des grosses réparations. L’usufruitier prend en charge les dépenses liées à l’usage quotidien et à la conservation normale du bien. Le nu-propriétaire supporte les grosses réparations mentionnées par l’article 606 du Code civil, notamment celles qui concernent les gros murs, les voûtes, les poutres et les couvertures entières, ainsi que les digues et les murs de soutènement.
- À la charge de l’usufruitier : l’entretien courant, les petites réparations, les dépenses liées à l’occupation et les charges usuelles.
- À la charge du nu-propriétaire : les grosses réparations structurelles, sauf lorsqu’elles résultent d’un défaut d’entretien de l’usufruitier.
- À examiner selon la situation : la taxe foncière, les charges de copropriété, les travaux d’amélioration et l’assurance. L’acte de donation, la convention de démembrement ou le règlement de copropriété peuvent préciser cette répartition.
Avant d’engager des travaux importants, il faut distinguer la maintenance, la mise aux normes, l’amélioration énergétique et l’embellissement. Un devis détaillé, des échanges écrits et une décision commune pour les travaux non obligatoires limitent les désaccords. Cette précaution est particulièrement utile lorsque l’usufruitier privilégie le confort immédiat et que le nu-propriétaire veille à la valeur future du bien.
Donation, succession et fiscalité : pourquoi l’âge de l’usufruitier compte
Dans une succession, un conjoint survivant peut recevoir l’usufruit d’un bien tandis que les enfants en reçoivent la nue-propriété. Le conjoint peut alors continuer à vivre dans le logement ou à en percevoir les loyers. Les enfants deviennent pleinement propriétaires à l’extinction de l’usufruit.
La donation de nue-propriété avec réserve d’usufruit repose sur la même logique. Un parent donne la nue-propriété à ses enfants tout en conservant l’usage du logement ou ses revenus. Au décès de l’usufruitier, la pleine propriété se réunit en principe entre les mains du nu-propriétaire, sans nouvelle donation à réaliser.
Une valeur fiscale répartie selon l’âge
Pour calculer les droits de donation ou de succession, l’administration fiscale répartit la valeur du bien entre usufruit et nue-propriété selon l’âge de l’usufruitier. Plus il est jeune, plus l’usufruit est valorisé. Lorsque l’usufruitier a moins de 61 ans, l’usufruit et la nue-propriété valent chacun 50 % du bien. Entre 61 et 70 ans, l’usufruit vaut 40 % et la nue-propriété 60 %.
Sur un bien évalué à 300 000 euros, une personne âgée de 53 ans transmet une nue-propriété valorisée à 150 000 euros. Pour une donation à un enfant, l’abattement de 100 000 euros s’impute sur cette valeur. La base restante est alors de 50 000 euros avant l’application du barème des droits.
Les abattements dépendent du lien de parenté. Ils sont notamment de 31 865 euros pour les petits-enfants et de 80 724 euros entre époux, partenaires ou personnes liées par un pacte civil de solidarité. Ces montants s’appliquent dans le cadre fiscal prévu pour chaque situation.
Les règles dépendent de la nature du bien, de l’acte, du lien familial et de la situation des parties. Une donation ou une succession doit donc être sécurisée avec un notaire, notamment pour rédiger les clauses relatives aux charges, à la vente et au remploi du prix.
Quand l’usufruit prend fin et que devient le bien
L’usufruit est le plus souvent viager : il s’éteint au décès de l’usufruitier. Il peut aussi être temporaire et prendre fin à la date prévue dans l’acte. Pour une personne morale, sa durée ne peut pas dépasser 30 ans.
La renonciation de l’usufruitier, le non-usage pendant 30 ans, la réunion des droits sur une même tête ou la destruction totale du bien peuvent également mettre fin à l’usufruit, selon les circonstances. La cause de l’extinction et les clauses de l’acte doivent être vérifiées dans chaque situation.
À l’extinction de l’usufruit, le nu-propriétaire récupère automatiquement la pleine propriété. Il n’a pas à racheter l’usufruit ni à obtenir l’accord des héritiers de l’usufruitier pour redevenir titulaire de tous les droits sur le bien.
Avant de signer une donation, d’accepter une succession ou d’acheter une nue-propriété, il faut donc examiner la durée de l’usufruit, l’usage prévu du bien, la répartition des travaux et les règles de sortie. Ces éléments déterminent si le démembrement correspond réellement au projet familial ou patrimonial.