Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en finance
La vente d’un logement loué peut remettre en cause une partie de l’avantage fiscal obtenu grâce aux travaux. Tout dépend de la nature du déficit foncier utilisé et du maintien de la location jusqu’au 31 décembre de la troisième année qui suit son imputation sur le revenu global. Une vente anticipée ne fait pas forcément perdre tous les déficits, mais elle impose de distinguer les montants concernés et leur traitement fiscal.
Deux catégories de déficit ne réagissent pas de la même façon
Le déficit foncier apparaît lorsque les charges déductibles d’un bien loué nu dépassent les loyers encaissés. Il peut notamment provenir de travaux d’entretien, de réparation ou d’amélioration, de la taxe foncière, de frais de gestion, de primes d’assurance ou encore d’intérêts d’emprunt. Au moment de la vente, il faut séparer deux poches fiscales qui ne suivent pas les mêmes règles.
Quiz : que devient le déficit foncier en cas de vente ?
Testez vos connaissances sur l’imputation, le report et les conséquences d’une vente anticipée.
Ce quiz reprend les règles présentées dans l’article et ne remplace pas une analyse de votre situation fiscale.
Le déficit imputé sur le revenu global
La fraction du déficit issue de charges autres que les intérêts d’emprunt peut, dans certaines limites, diminuer le revenu global du foyer. Le plafond habituel est de 10 700 € par an. Cet avantage réduit l’impôt sur le revenu du propriétaire pendant l’année d’imputation. C’est cette fraction qui est soumise à l’obligation de maintenir la location nue pendant trois ans.
Dans certains dispositifs liés à la rénovation énergétique, le plafond peut atteindre 21 400 €, sous conditions. La date d’imputation et l’engagement de location attaché à l’avantage obtenu restent alors déterminants. Il faut donc identifier l’année au cours de laquelle le déficit a effectivement été imputé, et non se limiter à la date des travaux ou au paiement des factures.
Le déficit reportable sur les revenus fonciers
Les intérêts d’emprunt, ainsi que la part du déficit qui dépasse le plafond imputable sur le revenu global, ne réduisent pas directement les salaires, pensions ou autres revenus du foyer. Ils sont reportables sur les revenus fonciers des dix années suivantes. Cette réserve fiscale n’est pas remise en cause par la vente du logement qui a généré le déficit.
Elle peut servir à neutraliser les revenus fonciers d’un autre bien détenu par le propriétaire ou de futurs revenus fonciers, dans la limite de son délai de report. La vente concerne donc principalement l’avantage déjà déduit du revenu global. Elle ne fait pas disparaître automatiquement le déficit qui devait seulement s’imputer sur des revenus fonciers.
La règle des trois ans : le calendrier à vérifier avant de signer
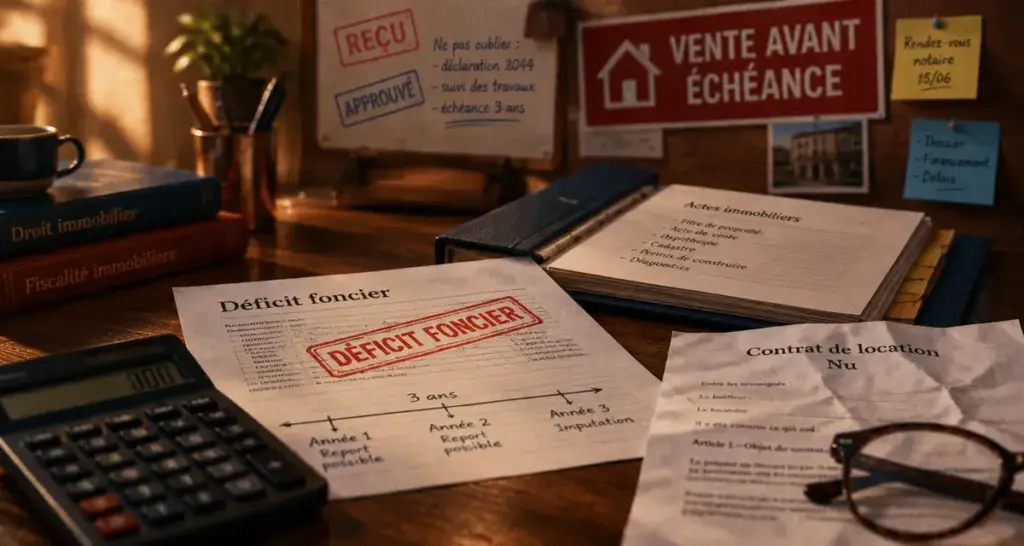
L’article 156 du Code général des impôts prévoit que le bien doit rester affecté à la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation du déficit sur le revenu global. Le point de départ n’est donc ni la date des travaux, ni celle de leur paiement, ni celle de l’achat du bien.
| Déficit imputé sur le revenu global | Location à maintenir au minimum jusqu’au | Vente sans remise en cause liée à cette imputation |
|---|---|---|
| 2023 | 31 décembre 2026 | À partir de 2027, sous réserve des autres règles fiscales |
| 2024 | 31 décembre 2027 | À partir de 2028, sous réserve des autres règles fiscales |
La location doit être effective et continue. Une simple conservation du bien vacant, une reprise pour y habiter ou une bascule vers une location meublée peuvent donc produire le même effet qu’une cession : la condition de location nue n’est plus respectée. Le sujet ne se limite pas à l’acte notarié. C’est bien l’affectation du logement qui compte.
Avant de décider, établissez une jauge de sortie plutôt que de raisonner uniquement sur le prix de vente. Placez sur une même frise la date d’imputation, la fin exacte de l’engagement, le préavis du locataire, la période de commercialisation et la signature envisagée. Quelques mois de location supplémentaire peuvent sécuriser plusieurs années d’économie d’impôt, tandis qu’une vente précipitée peut réduire la trésorerie réellement disponible après régularisation fiscale.
Vente avant ou après l’échéance : les conséquences concrètes
Avant la fin de l’engagement, l’avantage est réintégré
Si le propriétaire vend avant l’échéance, la fraction du déficit précédemment imputée sur le revenu global est remise en cause. L’administration fiscale réintègre alors le montant concerné dans le revenu imposable. Le déficit reportable sur les seuls revenus fonciers n’est pas visé par cette réintégration.
Exemple : un bailleur a imputé 8 000 € de déficit issu de travaux sur son revenu global en 2023. Il doit maintenir la location jusqu’au 31 décembre 2026. S’il vend en 2025, les 8 000 € peuvent être réintégrés. Le coût réel dépendra de sa tranche marginale d’imposition et des prélèvements sociaux applicables à sa situation.
Il ne s’agit donc pas mécaniquement de « rembourser 8 000 € ». Le propriétaire supporte l’impôt résultant de la remise en cause de cette déduction. Le montant à prévoir dépend de l’effet de cette réintégration sur son revenu imposable et sur sa situation fiscale au titre de l’année concernée.
Une omission dans la déclaration peut en outre entraîner des intérêts de retard et, selon les circonstances, des majorations. Il est préférable d’anticiper la régularisation avec le notaire et, si le montant est significatif, avec un professionnel du chiffre ou du droit fiscal. Cette vérification permet aussi de distinguer le déficit réellement concerné du solde qui reste reportable.
Après le 31 décembre requis, l’imputation est sécurisée
Une fois l’engagement de location respecté, le déficit imputé sur le revenu global n’a plus à être repris du seul fait de la vente. Le propriétaire peut céder le bien, changer de stratégie patrimoniale ou réinvestir. La plus-value immobilière reste naturellement à calculer selon ses propres règles, mais l’ancienne imputation du déficit foncier ne redevient pas taxable pour cette raison.
Les exceptions à connaître, sans les surestimer
La loi prévoit des cas dans lesquels la cessation de location avant l’échéance ne remet pas en cause l’imputation. Sont notamment concernés le décès du contribuable ou de l’un des époux soumis à imposition commune, le licenciement du contribuable ou de son conjoint, ainsi que l’invalidité de deuxième ou troisième catégorie. Ces événements doivent être documentés, car l’exception ne se présume pas.
Le divorce, la séparation, une mutation professionnelle, une difficulté à relouer ou un besoin de liquidités ne constituent pas, à eux seuls, des exceptions légales automatiques. Ils peuvent expliquer la décision de vendre, mais ne suffisent pas nécessairement à préserver l’avantage fiscal. Il faut donc vérifier précisément la situation et les justificatifs disponibles avant de considérer la règle comme écartée.
Dans une indivision ou une SCI soumise à l’impôt sur le revenu, l’analyse doit être menée au niveau de chaque associé concerné et de son déficit imputé. La vente de parts, une donation ou un démembrement peuvent également modifier les conséquences. Le traitement dépend alors de la nature exacte de l’opération, de la personne qui a bénéficié de l’imputation et de la fraction de déficit encore concernée.
Transformer une régularisation en calcul de plus-value mieux maîtrisé
La remise en cause du déficit ne signifie pas toujours que les travaux deviennent fiscalement inutiles. La décision du Conseil d’État du 26 avril 2017 a ouvert une possibilité importante : lorsqu’une dépense de travaux est réintégrée parce que l’imputation du déficit est annulée, elle peut, sous conditions, être prise en compte dans le calcul de la plus-value immobilière comme dépense de travaux.
Cette possibilité ne supprime pas la régularisation liée au déficit. Elle permet de tenir compte des dépenses concernées dans un autre calcul fiscal. Le propriétaire doit donc rapprocher le montant réintégré, les travaux effectivement réalisés et les règles applicables au calcul de la plus-value.
Frais réels ou forfait de 15 % : un choix à comparer
Pour majorer le prix d’acquisition dans le calcul de la plus-value, le vendeur peut retenir les dépenses réelles éligibles, à condition de disposer des factures et de ne pas les avoir déjà déduites définitivement de ses revenus. Lorsque le bien est détenu depuis plus de cinq ans, un forfait travaux de 15 % du prix d’acquisition peut aussi être envisageable.
Ces deux méthodes ne se cumulent pas. Il faut comparer le résultat du forfait avec celui des factures redevenues utilisables après réintégration. Le choix dépend donc des justificatifs conservés, du montant des travaux et de l’effet de chaque méthode sur la plus-value imposable.
La bonne méthode consiste à reconstituer le dossier année par année : montant imputé sur le revenu global, déficit reportable restant, factures de travaux, date de fin d’engagement et estimation de la plus-value. Vérifiez les déclarations de revenus fonciers déposées, les avis d’impôt et le détail des déficits antérieurs.
Cette préparation permet de décider s’il est préférable d’attendre l’échéance, de vendre immédiatement ou d’intégrer la régularisation dans le calcul global de l’opération. Elle évite surtout de confondre un déficit définitivement imputé, un déficit encore reportable et une dépense de travaux susceptible d’être prise en compte dans la plus-value.