Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en finance
Un montant de taxe foncière paraît anormal ? Une réclamation est possible lorsqu’elle repose sur une erreur identifiable : caractéristiques du bien, valeur locative cadastrale, exonération oubliée ou mauvaise désignation du propriétaire. Pour être examinée, la demande doit préciser le problème et s’appuyer sur des justificatifs adaptés. Voici une lettre type à personnaliser, suivie des vérifications et démarches utiles.
Avant d’écrire : distinguer une erreur d’un montant simplement élevé
La taxe foncière peut augmenter sans que l’avis comporte une erreur. Contester ne consiste donc pas à demander une baisse parce que la somme est difficile à payer ou supérieure à celle de l’année précédente. La réclamation doit porter sur le bien-fondé de l’imposition : une donnée erronée, une exonération ou une réduction non appliquée, ou une situation personnelle et patrimoniale mal prise en compte.
Les motifs qui justifient une réclamation
Les erreurs les plus courantes concernent la surface retenue, la catégorie du logement, ses dépendances ou ses équipements. Une véranda supprimée, un garage inexistant, une dépendance mal décrite ou une surface inexacte peuvent modifier la valeur locative cadastrale, qui sert de base imposable. L’absence d’une exonération ou d’une réduction à laquelle le propriétaire estime avoir droit peut également justifier une vérification.
Vous pouvez aussi contester une erreur concernant le bien ou le redevable désigné sur l’avis. Le propriétaire, l’usufruitier ou un membre d’une indivision peut agir selon sa situation. Une société immobilière ou un mandataire peut également effectuer la démarche pour le contribuable concerné.
Contrôler les données plutôt que le seul total
Commencez par relever l’année d’imposition, la référence de l’avis, l’adresse du bien et le montant réclamé. Comparez ensuite les caractéristiques connues de votre propriété avec celles retenues par l’administration. Si la base de calcul semble difficile à comprendre, demandez la fiche d’évaluation de la valeur locative cadastrale. Elle permet de repérer les éléments qui nécessitent une explication ou une correction.
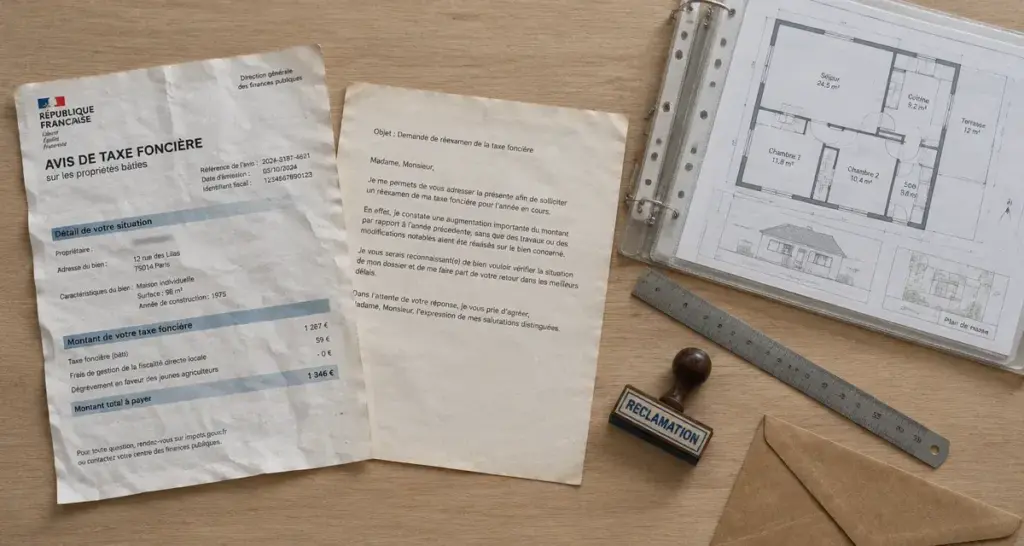
Un avis de taxe foncière résume en quelques lignes une description parfois ancienne du logement, de ses dépendances et de ses équipements. Reconstituer cette description avec des plans, des photographies datées, un acte de vente ou des documents de travaux permet de présenter des éléments vérifiables. La réclamation doit montrer clairement l’écart entre le bien réel et les informations utilisées pour l’imposition.
Réclamation de taxe foncière : lettre type à personnaliser
Une lettre sur papier libre suffit si elle identifie clairement l’avis contesté, le bien concerné, l’erreur invoquée et la correction demandée. Remplacez les éléments entre crochets et supprimez les passages qui ne correspondent pas à votre situation.
[Vos nom et prénom]
[Votre adresse]
[Votre numéro fiscal]
[Votre téléphone et/ou courriel]
À l’attention du centre des finances publiques compétent
[Adresse figurant sur l’avis de taxe foncière]
[Ville], le [date]
Objet : réclamation relative à mon avis de taxe foncière [année], référence [référence de l’avis]
Madame, Monsieur,
Je vous adresse une réclamation concernant l’avis de taxe foncière établi au titre de l’année [année] pour le bien situé [adresse complète du bien], référencé [référence cadastrale si connue].
Je conteste le montant mis à ma charge car [décrivez précisément l’erreur : surface retenue inexacte, dépendance inexistante, catégorie inadaptée, exonération ou réduction non appliquée, erreur de désignation du bien ou du redevable].
En effet, [exposez les faits de manière concrète : « la surface réelle est de … m², comme l’atteste le document joint » ; « le garage mentionné sur l’évaluation n’existe plus depuis … » ; « je demande la prise en compte de l’exonération ou de la réduction correspondant à ma situation »].
Je vous remercie de bien vouloir réexaminer les éléments retenus pour cette imposition, procéder à la rectification nécessaire et, le cas échéant, prononcer le dégrèvement ou rembourser le trop-perçu.
Vous trouverez joints à cette réclamation : [liste des documents]. Je reste à votre disposition pour tout renseignement complémentaire.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Joindre les preuves adaptées au motif invoqué
Une lettre claire ne suffit pas toujours à établir l’erreur. Joignez une copie de l’avis de taxe foncière et conservez les originaux. Chaque document doit appuyer un fait précis, plutôt que confirmer simplement votre désaccord avec le montant.
| Motif de réclamation | Éléments à joindre ou à demander | Résultat attendu |
|---|---|---|
| Surface, dépendance ou équipement erroné | Plans, acte de vente, documents de travaux, photographies utiles | Réexamen des caractéristiques du bien |
| Valeur locative cadastrale jugée inexacte | Demande de fiche d’évaluation, documents décrivant le logement | Vérification de la base imposable |
| Exonération ou réduction absente | Justificatifs correspondant à la situation invoquée | Application éventuelle de l’avantage fiscal |
| Erreur de propriétaire ou de bien | Acte de vente, titre de propriété, éléments d’identification cadastrale | Rectification de l’imposition |
Ajoutez votre numéro fiscal, la référence de l’avis et l’adresse complète du bien sur le courrier ou dans le message en ligne. Si les justificatifs sont nombreux, numérotez-les et reprenez cette numérotation dans la lettre. Le service pourra ainsi relier chaque pièce à l’affirmation correspondante.
Déposer la demande au bon service et garder une preuve
La réclamation doit être adressée au centre des finances publiques dont dépend le bien. Ses coordonnées figurent habituellement sur l’avis. Trois moyens sont possibles : la messagerie sécurisée depuis l’espace particulier sur impots.gouv.fr, le courrier ou le dépôt au guichet.
La messagerie sécurisée pour une démarche traçable
Dans l’espace particulier, utilisez la messagerie sécurisée. Sélectionnez le motif « je signale une erreur sur le calcul de mon impôt », puis « ma demande concerne la taxe foncière ». Reprenez le contenu de la lettre type dans le message et joignez les justificatifs sous forme de fichiers. Enregistrez l’accusé de réception ainsi qu’une copie intégrale de votre envoi.
Courrier ou guichet : les bonnes pratiques
Un courrier adressé au centre des finances publiques reste valable. L’envoi recommandé avec accusé de réception facilite la preuve de la date de dépôt. Au guichet, demandez un justificatif de remise. Si la demande a d’abord été formulée oralement, confirmez-la par écrit en rappelant le motif et les pièces transmises. Vous conserverez ainsi une trace précise de votre démarche.
Délais, paiement et recours après la réclamation
La réclamation doit être déposée au plus tard le 31 décembre de l’année suivant celle de la mise en recouvrement. Il est préférable d’agir dès réception de l’avis : les documents sont plus faciles à réunir et une éventuelle correction peut être examinée plus tôt.
Le dépôt d’une réclamation ne suspend pas automatiquement le paiement de la taxe foncière. Si le montant contesté est important, un sursis de paiement peut être sollicité dans les conditions prévues par l’article L277 du Livre des procédures fiscales. Cette demande doit être formulée explicitement. Elle ne résulte pas de la seule contestation de l’avis.
Si l’administration reconnaît l’erreur, elle peut rectifier l’imposition, prononcer un dégrèvement ou rembourser un trop-perçu. En cas de rejet ou d’absence de réponse, un recours devant le tribunal administratif peut être envisagé. Conservez l’avis, la réclamation, les justificatifs, la preuve de dépôt et toutes les réponses reçues. Ces documents permettent de reconstituer précisément le déroulement de la démarche.