
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en succession
La dévolution successorale désigne les règles qui déterminent qui hérite après un décès. En l’absence de testament ou de donation particulière, le Code civil fixe un ordre entre les proches. Les enfants passent avant les parents, les frères et sœurs ou les cousins. Le conjoint survivant, lui, dispose de droits qui varient selon la composition de la famille.
Comprendre la dévolution successorale avant de calculer les parts
La succession s’ouvre au décès de la personne concernée, parfois appelée le de cujus. La dévolution successorale permet d’identifier les personnes appelées à recueillir le patrimoine : biens immobiliers, comptes, véhicules, créances, mais aussi, le cas échéant, les dettes. Elle s’applique en priorité lorsque le défunt n’a pas organisé sa transmission par testament.
Testez vos connaissances sur la dévolution successorale
Cette étape ne consiste pas encore à partager les biens. Il faut d’abord déterminer le patrimoine transmis. Si le défunt était marié sous un régime de communauté, la liquidation du régime matrimonial précède la succession : la part qui appartient déjà au conjoint ne fait pas partie de l’actif successoral. Cette distinction évite de considérer que tout le patrimoine du couple doit être réparti entre les héritiers.
Un testament peut modifier la répartition, mais il ne peut pas écarter librement les héritiers réservataires, notamment les enfants. La liberté de transmettre reste encadrée par la réserve héréditaire et la quotité disponible. La dévolution légale demeure donc le point de départ, même lorsqu’il existe des libéralités.
Les 4 ordres d’héritiers : qui passe avant qui ?
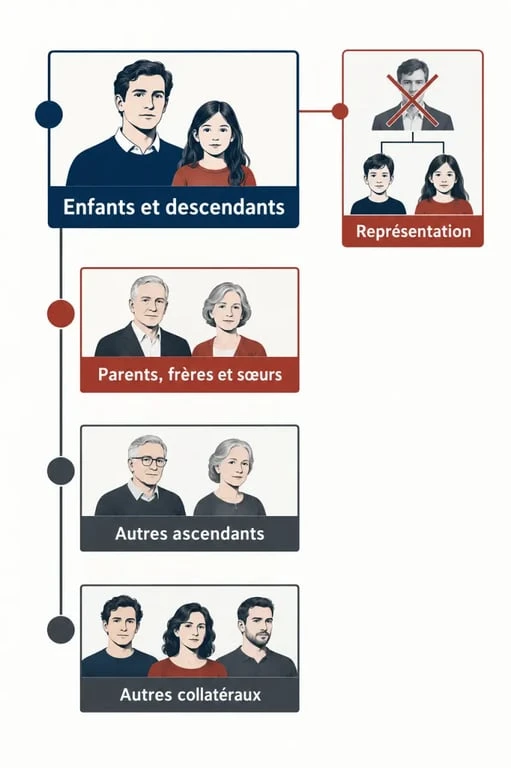
En l’absence de conjoint survivant, les héritiers sont regroupés en quatre ordres. Le principe est simple : la présence d’un ordre prioritaire écarte les suivants. Il ne suffit donc pas d’être un proche parent pour hériter. Il faut appartenir au premier ordre encore représenté.
| Ordre | Héritiers concernés | Effet sur les ordres suivants |
|---|---|---|
| 1 | Enfants et leurs descendants | Ils excluent tous les autres héritiers |
| 2 | Père, mère, frères et sœurs, et descendants de ces derniers | Ils héritent seulement en l’absence de descendants |
| 3 | Autres ascendants : grands-parents, arrière-grands-parents | Ils interviennent à défaut des deux premiers ordres |
| 4 | Autres collatéraux : oncles, tantes, cousins | Ils ne sont appelés qu’en dernier recours |
Dévolution successorale : exemple sans conjoint survivant
Paul, veuf, décède en laissant deux enfants, Léa et Hugo. Ses parents sont encore vivants et il a une sœur. Les deux enfants recueillent néanmoins toute la succession, à parts égales : Léa reçoit la moitié et Hugo l’autre moitié. Les parents et la sœur de Paul n’héritent pas, car les descendants appartiennent au premier ordre.
Si Paul n’avait pas eu d’enfant, ses père et mère auraient été appelés avec sa sœur. Si ses parents étaient eux aussi décédés, la succession aurait pu revenir à sa sœur, puis, selon la situation familiale, à des parents plus éloignés. L’ordre légal évite ainsi que plusieurs branches familiales éloignées se partagent simultanément la succession.
Conjoint survivant et enfants : les parts à ne pas confondre
Le conjoint successible est le conjoint marié et non divorcé au jour du décès. Le partenaire de Pacs et le concubin ne sont pas des héritiers légaux. Ils ne peuvent recevoir une part successorale qu’en présence d’un testament, sous réserve des droits des héritiers réservataires.
Lorsque tous les enfants sont communs au couple
Claire décède en laissant son époux Marc et deux enfants communs. Marc peut choisir entre l’usufruit de la totalité des biens existants et un quart de la succession en pleine propriété. En cas d’usufruit, les enfants reçoivent la nue-propriété. Marc peut notamment utiliser le logement ou percevoir les revenus d’un bien, tandis que les enfants en détiennent la propriété à terme.
Ce choix ne se résume pas à une fraction. L’usufruit peut répondre à un besoin de sécurité d’usage et de revenus, tandis que le quart en pleine propriété donne au conjoint un droit de propriété immédiat sur une partie des biens. La nature du patrimoine, l’âge des personnes et les besoins de liquidités doivent être examinés avant d’opter.
Lorsque le défunt a un enfant d’une autre union
Si Claire laisse Marc, leur enfant commun et un enfant issu d’une précédente union, Marc ne dispose plus de l’option d’usufruit légal sur la totalité. Il recueille un quart en pleine propriété, les enfants se partageant les trois quarts restants. Cette règle protège les enfants qui ne sont pas issus des deux époux.
Dans une famille recomposée, il faut aussi distinguer les biens propres du défunt, les biens communs et les éventuelles donations entre époux. Une représentation claire des flux patrimoniaux aide souvent davantage qu’un pourcentage isolé. Les liquidités disponibles, les loyers, les échéances de prêt et l’occupation du logement peuvent évoluer après le décès. Un usufruit sur une maison sécurise l’occupation, mais ne finance pas automatiquement les charges, les travaux ou les impôts. Cette lecture concrète évite des décisions juridiquement correctes, mais difficiles à vivre.
Absence d’enfants, représentation : les situations qui changent l’ordre
Lorsqu’il n’existe pas de descendant, le conjoint survivant prend une place plus importante. Si le défunt laisse son père et sa mère, le conjoint reçoit la moitié de la succession et chaque parent un quart. Si un seul parent est vivant, le conjoint reçoit les trois quarts. Si les deux parents sont décédés, le conjoint recueille en principe toute la succession, sous réserve notamment de certains droits de retour au profit des frères et sœurs sur des biens de famille reçus par le défunt.
La représentation successorale évite qu’une branche soit oubliée
La représentation permet aux descendants d’un héritier prédécédé de prendre sa place. Par exemple, Sophie avait deux enfants, Antoine et Julie. Antoine est décédé avant elle en laissant lui-même deux enfants. Au décès de Sophie, Julie reçoit la moitié de la succession. Les deux enfants d’Antoine se partagent l’autre moitié, soit un quart chacun. Ils ne reçoivent pas cette part seulement parce qu’ils sont petits-enfants, mais parce qu’ils représentent leur père.
Ce mécanisme fonctionne à l’infini en ligne directe descendante. Il peut aussi concerner les descendants de frères et sœurs. La représentation maintient ainsi l’équilibre entre les branches familiales lorsqu’un héritier est décédé avant le défunt.
Prouver ses droits et choisir une option successorale
Avant de débloquer des fonds ou de vendre un bien, les héritiers doivent prouver leur qualité. L’acte de notoriété, établi par un notaire, identifie les héritiers et leur vocation successorale. Pour certaines petites successions, une attestation signée par l’ensemble des héritiers peut suffire auprès de certains organismes. Dès que le dossier comporte un bien immobilier, un doute sur la parenté, un testament ou un désaccord, l’intervention du notaire devient particulièrement nécessaire.
Accepter, renoncer ou limiter le risque lié aux dettes
L’héritier dispose de trois options. L’acceptation pure et simple lui permet de recevoir l’actif, mais l’engage aussi pour le passif successoral. La renonciation l’écarte de la succession ; sa part revient alors selon les règles applicables. L’acceptation à concurrence de l’actif net limite le paiement des dettes à la valeur des biens recueillis, après l’accomplissement des formalités et la réalisation d’un inventaire.
Il n’est pas nécessaire de décider dans l’urgence. Pendant les quatre premiers mois suivant le décès, l’héritier ne peut pas être contraint d’opter. Passé ce délai, il peut être sommé de prendre parti et dispose alors d’un délai pour répondre. La déclaration de succession doit, quant à elle, être déposée dans les six mois du décès lorsque celui-ci est survenu en France. En présence de dettes, d’indivision immobilière ou de tensions familiales, faire inventorier l’actif et le passif avant toute décision protège les intérêts de chacun.