
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
Pour un marchand de biens, la TVA se détermine opération par opération. L’âge du bien, l’identité du vendeur initial, les travaux réalisés, une éventuelle division et le profil de l’acquéreur influencent le régime applicable. La revente peut relever de l’exonération, de la TVA sur marge ou de la TVA sur le prix total. Une qualification trop rapide peut donc modifier le prix de vente acceptable et la marge nette.
Le marchand de biens est assujetti, mais chaque revente suit ses propres règles
Au sens fiscal, le marchand de biens exerce une activité d’achat-revente immobilière avec l’intention de réaliser un profit. Trois éléments sont généralement examinés : l’acquisition d’un bien, sa revente et le caractère habituel ou spéculatif de l’opération. L’absence d’une étiquette commerciale explicite ne protège donc pas automatiquement un investisseur contre une qualification par l’administration fiscale.
Calcul de TVA sur une opération de marchand de biens
Saisissez les montants hors taxes pour comparer les principaux traitements de TVA.
Données de l’opération
Mode de taxation
Résultats indicatifs
- Base taxable
- 0,00 €
- TVA collectée (20 %)
- 0,00 €
- TVA amont déductible
- 0,00 €
- TVA nette à payer
- 0,00 €
- Prix TTC de revente
- 0,00 €
TVA sur marge = max(0, prix de revente HT − prix d’acquisition HT) × 20 %
TVA sur prix total = prix de revente HT × 20 %
TVA nette = TVA collectée − TVA amont déductible
Prix TTC = prix HT + TVA
Lorsque l’activité est considérée comme économique, le professionnel est assujetti à la TVA. Cela ne signifie pas que toutes ses ventes sont taxées de la même façon. Il faut qualifier le bien vendu, reconstituer les conditions de son acquisition et analyser les opérations réalisées entre l’achat et la revente. Cette chronologie, plus que la seule dénomination de l’activité, oriente le régime de TVA.
La première distinction : immeuble ancien, immeuble neuf ou terrain à bâtir
Un immeuble achevé depuis plus de 5 ans est généralement traité comme un immeuble ancien. Sa revente peut être exonérée de TVA ou, dans certaines configurations, soumise à la TVA sur marge ou à la TVA sur le prix total sur option. À l’inverse, un immeuble achevé depuis 5 ans maximum est un immeuble neuf : sa vente est en principe soumise à la TVA sur le prix total. Les terrains à bâtir répondent eux aussi à un régime spécifique, qui dépend notamment des modalités de l’achat initial et de l’identité du terrain revendu.
Exonération, TVA sur marge ou prix total : comparer avant de fixer le prix
| Régime | Assiette de TVA | TVA sur acquisition et travaux | Intérêt économique fréquent |
|---|---|---|---|
| Exonération | Aucune TVA collectée sur la vente | Pas de déduction attachée à une vente exonérée | Immeuble ancien vendu à un particulier, si les conditions sont réunies |
| TVA sur marge | Différence entre le prix de revente et le prix d’acquisition | Pas de récupération de la TVA amont dans ce régime | Préserver un prix TTC compétitif pour un acquéreur non assujetti |
| TVA sur prix total | Prix total de vente | TVA acquittée en amont déductible, sous conditions | Travaux importants ou acquéreur professionnel assujetti |
La TVA sur marge : un avantage de prix, mais pas un crédit de TVA
La TVA sur marge est souvent recherchée lorsque le bien a été acquis sans TVA déductible, notamment auprès d’un particulier, puis revendu sans transformation rompant l’identité du bien. La taxe porte alors sur la marge et non sur le prix de vente entier. Ce mécanisme évite d’ajouter 20 % à l’intégralité du prix affiché, ce qui peut être décisif face à un particulier qui ne récupère pas la TVA.
En contrepartie, ce régime ne permet pas de récupérer la TVA payée sur les dépenses en amont. Les devis de rénovation, honoraires et factures doivent donc être chiffrés avec soin. Une économie apparente sur la TVA collectée peut être absorbée par une TVA sur travaux non récupérable.
La TVA sur le prix total : plus de taxe collectée, mais une TVA déductible
Avec la TVA sur le prix total, la vente est taxée sur l’intégralité de son montant au taux normal de 20 %. Le professionnel peut toutefois déduire, sous conditions, la TVA supportée sur une acquisition taxable et sur les travaux éligibles. Ce mécanisme est souvent plus cohérent lorsqu’une rénovation génère un volume élevé de TVA déductible ou lorsque l’acquéreur est lui-même assujetti et peut récupérer cette taxe.
Le profil de l’acquéreur modifie donc l’équilibre économique. Un particulier compare son budget global, ses mensualités et les frais d’acquisition. Un professionnel regarde plus volontiers le prix hors taxe et son droit à déduction. Avant d’arrêter le régime, il faut simuler les deux situations pour éviter de vendre trop cher au premier ou de renoncer inutilement à une TVA récupérable avec le second.
Travaux, division et terrain : les points qui font basculer le régime
Les travaux ne sont pas neutres. Une rénovation lourde peut conduire à qualifier l’immeuble de neuf, avec application de la TVA sur le prix total. Les seuils à surveiller concernent notamment plus de 50 % des fondations, plus de 50 % des éléments de structure hors fondations, plus de 50 % des façades hors simple ravalement, ou les deux tiers des éléments de second œuvre. Ces transformations doivent être distinguées des travaux ordinaires d’entretien ou d’amélioration.
Une division doit être examinée lot par lot
Une division parcellaire, juridique ou physique peut rendre la TVA sur marge plus délicate si elle modifie l’identité physique ou juridique du bien entre l’achat et la revente. Il faut documenter l’état du bien acquis, le découpage projeté, les autorisations obtenues et la correspondance entre le bien acheté et chaque lot vendu. Une opération mixte peut nécessiter une qualification distincte pour chaque lot plutôt qu’un régime unique pour l’ensemble.
Le terrain à bâtir demande une traçabilité renforcée
Pour un terrain à bâtir, l’origine de l’acquisition est déterminante. La TVA sur marge peut être envisagée lorsque le terrain acquis et le terrain revendu conservent leur identité, tandis qu’une modification substantielle, notamment par division ou aménagement, appelle une analyse plus approfondie. L’acte d’achat, le plan cadastral, les documents d’urbanisme et les actes de revente deviennent alors des pièces fiscales aussi utiles que les factures.
Calculer la TVA et la marge nette sans confondre HT et TTC
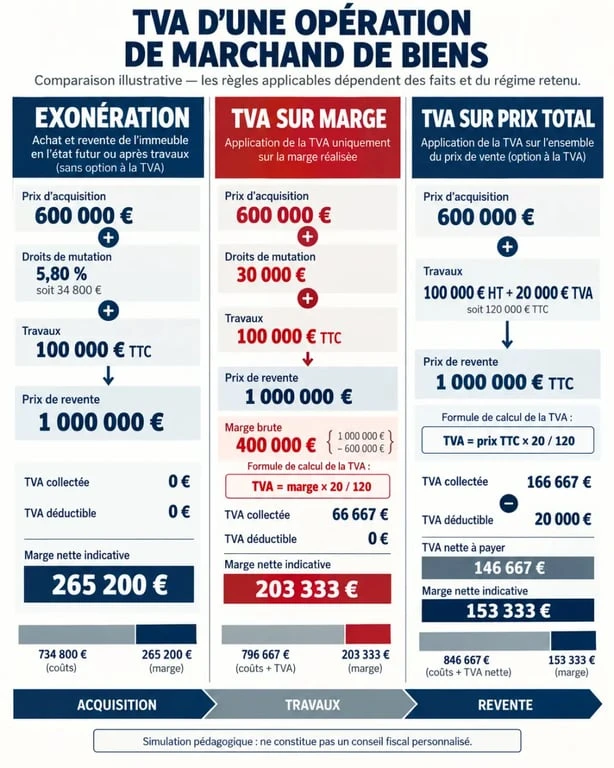
Le calcul doit distinguer le prix hors taxe, le prix toutes taxes comprises et les dépenses réellement récupérables. Dans un exemple d’acquisition à 600 000 € suivie d’une revente à 1 000 000 €, la marge est de 400 000 €. Si cette marge est exprimée hors taxe et soumise au taux de 20 %, la TVA sur marge atteint 80 000 €. Il reste alors un profit de 320 000 € avant les autres frais. Les actes et la facturation doivent préciser la base retenue : appliquer mécaniquement 20 % à une marge exprimée toutes taxes comprises conduit à une erreur.
Dans une opération de rénovation, des travaux de 400 000 € TTC comprennent 80 000 € de TVA. Avec une revente à 1 500 000 €, une TVA à payer de 100 000 € et un profit net de 480 000 € illustrent l’incidence de l’arbitrage entre TVA collectée et TVA déductible. Les frais d’acquisition, frais d’agence, coûts de financement et honoraires doivent ensuite être intégrés pour obtenir la marge réellement disponible.
Les droits de mutation participent aussi à l’équation. Les taux cités sont de 0,715 % dans un régime réduit et de 5,09 % au taux normal. Leur application dépend de la situation précise et des engagements pris. Pour certains travaux, des taux de 10 % ou de 5,5 % peuvent s’appliquer selon leur nature, notamment dans des cas d’amélioration, d’entretien, de logement social ou de rénovation énergétique. Ces taux ne se présument pas.
Sécuriser l’opération avant la signature de l’acte
- Relire l’acte d’acquisition pour identifier le vendeur, la TVA éventuellement facturée et le prix ventilé.
- Vérifier la date d’achèvement, la nature exacte du bien et sa qualification éventuelle d’immeuble neuf.
- Classer les factures de travaux, les devis, les autorisations d’urbanisme, les plans et les documents de division.
- Simuler le prix TTC pour un particulier et le prix HT pour un acquéreur professionnel assujetti.
- Faire inscrire dans l’acte de vente le régime de TVA, son assiette et les mentions appropriées.
La TVA collectée est déclarée selon le régime déclaratif de l’entreprise. Une déclaration trimestrielle peut être possible lorsque la TVA annuelle exigible est inférieure à 4 000 €. Compte tenu des montants en jeu, le notaire, l’expert-comptable et, pour les montages complexes, un conseil fiscal doivent intervenir avant la commercialisation. Une erreur de qualification découverte après la signature peut modifier le prix, la TVA à reverser et la rentabilité de l’opération.