
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
Un garage, un box fermé ou une place de stationnement couverte est généralement soumis à la taxe foncière sur les propriétés bâties. Qu’il soit attenant à une maison, situé en copropriété ou loué séparément, l’impôt est en principe dû par le propriétaire au 1er janvier de l’année d’imposition. Son montant dépend surtout de la valeur locative cadastrale et des taux votés localement.
Un garage entre généralement dans le champ de la taxe foncière
La taxe foncière sur les propriétés bâties concerne les constructions fixées au sol et présentant un caractère durable. Un garage clos et couvert, un box privatif ou une place de parking en sous-sol sont donc habituellement imposables. Le Code général des impôts, notamment son article 1381, vise les constructions et leurs dépendances bâties.
Lorsqu’il sert au logement, le garage est souvent qualifié de dépendance immédiate et indispensable. Cette qualification ne le soustrait pas à l’impôt. Elle permet surtout de comprendre son rattachement fiscal à l’habitation. Le garage peut être intégré à l’évaluation cadastrale de la maison ou de l’appartement, ou apparaître comme un lot distinct sur les documents fiscaux.
| Configuration | Traitement habituel | Présentation possible sur l’avis |
|---|---|---|
| Garage attenant à une maison | Dépendance intégrée à l’ensemble bâti | Montant global avec le logement |
| Garage non attenant, proche du logement | Bien imposable pouvant rester rattaché au logement | Avis global ou identification distincte |
| Box en copropriété | Lot bâti imposable | Avis séparé ou ligne individualisée |
| Garage indépendant ou situé sur une autre parcelle | Bien imposable à part entière | Avis souvent distinct |
| Place extérieure non couverte | Situation à apprécier selon ses caractéristiques cadastrales | Présentation variable |
La surface entre dans l’évaluation, mais aucun seuil général ne prévoit qu’un garage de 15 m², 20 m² ou 40 m² serait automatiquement exonéré. Un petit garage peut donc être taxable. Son montant sera simplement souvent inférieur à celui d’un garage plus vaste ou situé dans une zone où la valeur locative cadastrale est plus élevée.
Attenant, indépendant ou en copropriété : ce qui change réellement
Le rattachement au logement influence l’avis, pas la règle de base
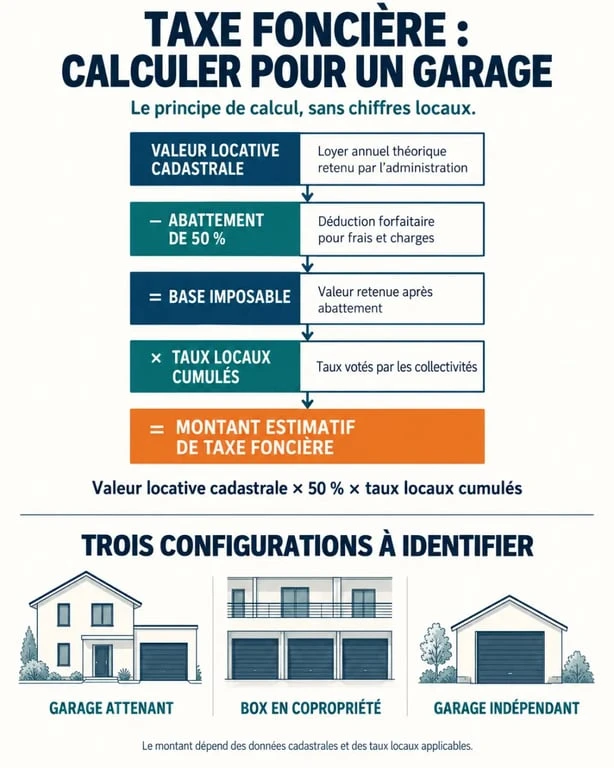
Un garage attenant est fréquemment pris en compte avec la maison dans un même avis de taxe foncière. À l’inverse, un box acheté séparément dans un parking collectif peut disposer de sa propre référence cadastrale et générer un avis distinct. Cette différence de présentation ne change pas la nature de l’impôt. Dans les deux cas, il s’agit de taxe foncière sur les propriétés bâties.
Un garage situé sur une autre parcelle, dans une rue voisine ou dans un immeuble différent reste imposable. Son éloignement peut avoir des incidences sur son rattachement comme dépendance, notamment pour certaines questions de taxe d’habitation liées à une résidence secondaire. Il ne fait toutefois pas disparaître la taxe foncière.
Le détail cadastral peut peser davantage que la porte du garage
Avant un achat, le garage mérite d’être examiné comme un petit actif immobilier autonome. Vérifiez son numéro de lot, sa parcelle, son état, son accès, son emplacement et l’avis antérieur. Ces éléments aident à anticiper le coût annuel de détention. Deux boxes de surface comparable peuvent produire des impositions différentes selon leur valeur locative cadastrale et les taux de leur commune. Le prix d’achat ou le loyer espéré ne suffit donc pas à estimer la fiscalité.
En copropriété, les charges courantes, la quote-part de parties communes et la taxe foncière sont des postes distincts. Un garage privatif peut être concerné par les charges de l’immeuble sans que celles-ci remplacent l’impôt foncier dû par son propriétaire. La lecture du règlement de copropriété et de l’avis fiscal permet de séparer ces dépenses.
Comprendre le calcul de la taxe foncière d’un garage
Le calcul ne repose pas sur le prix auquel le garage serait loué aujourd’hui. L’administration utilise une valeur locative cadastrale, c’est-à-dire une valeur théorique déterminée selon les caractéristiques du local et sa situation. La surface, le niveau d’équipement, l’état, la localisation et la catégorie du bien peuvent influer sur cette évaluation.
Pour les propriétés bâties, la base imposable résulte habituellement de l’application d’un abattement forfaitaire de 50 % sur la valeur locative cadastrale. Cette base est ensuite multipliée par les taux décidés par les collectivités locales : commune, intercommunalité ou EPCI, et éventuellement département selon les composantes concernées.
La formule à retenir est la suivante :
Taxe foncière estimative = valeur locative cadastrale × 50 % × taux locaux cumulés
Par exemple, avec une valeur locative cadastrale de 900 €, la base imposable est de 450 €. Si les taux cumulés atteignent 40 %, la taxe foncière indicative s’élève à 180 €. Avec une valeur locative de 1 500 €, la base ressort à 750 €. Un taux cumulé de 50 % conduit alors à une taxe indicative de 375 €.
Ces exemples montrent pourquoi il est impossible de déduire une taxe fiable de la seule surface. Deux garages de même dimension peuvent être taxés très différemment d’une commune à l’autre. Pour examiner un montant inattendu, comparez les références du bien, sa désignation cadastrale et les taux figurant sur l’avis. Si la consistance du garage ou son rattachement semble incorrect, vous pouvez adresser une demande au service des impôts des particuliers.
Garage loué : le locataire ne devient pas redevable de la taxe foncière
La règle est simple : la personne qui possède le garage au 1er janvier paie la taxe foncière de l’année entière. Il peut s’agir du propriétaire en pleine propriété ou de l’usufruitier en cas de démembrement. En cas de vente en cours d’année, l’administration réclame l’impôt au propriétaire connu au 1er janvier. L’acheteur et le vendeur peuvent ensuite prévoir une répartition dans l’acte de vente, mais cet accord n’est pas opposable à l’administration.
La taxe foncière elle-même n’est pas une charge récupérable sur le locataire d’un garage, même lorsque le box est loué seul. Le bailleur ne peut donc pas l’ajouter automatiquement aux charges locatives. Il doit tenir compte de ce coût dans son calcul de rentabilité ou, le cas échéant, dans le niveau du loyer proposé.
Ne pas confondre taxe foncière et TEOM
L’avis de taxe foncière peut inclure la taxe d’enlèvement des ordures ménagères, ou TEOM. Cette taxe apparaît sur une ligne distincte. Dans un cadre locatif, elle peut être récupérable auprès du locataire lorsque les conditions sont réunies, contrairement à la taxe foncière. Lisez donc précisément l’avis et ne refacturez pas son total sans distinguer les postes concernés.
Exonérations, construction neuve et autres taxes à vérifier
Un garage nouvellement construit peut, sous conditions, bénéficier d’une exonération temporaire de taxe foncière pendant 2 ans. Cette exonération dépend notamment des règles applicables et des décisions locales. Une déclaration de construction doit être effectuée dans les délais prévus pour permettre l’examen du droit à cet avantage. Le propriétaire doit donc conserver les documents liés à la construction et vérifier les formalités demandées.
D’autres allègements peuvent concerner certains propriétaires selon leur revenu fiscal de référence, leur âge, leur situation de handicap ou les choix de la collectivité. Ils ne s’appliquent pas automatiquement à tous les garages. Vérifiez notamment si le garage est rattaché à un bien bénéficiant déjà d’un dispositif et si les conditions personnelles sont toujours remplies.
- Taxe d’aménagement : elle peut être due lors de la construction d’un garage ou de son extension. Elle ne remplace pas la taxe foncière annuelle.
- Taxe d’habitation : elle peut encore concerner certaines dépendances d’une résidence secondaire, selon leur rattachement et leur localisation.
- Changement d’usage : transformer un garage en atelier, en pièce aménagée ou en local professionnel peut modifier ses caractéristiques déclaratives et son évaluation cadastrale.
Pour éviter les mauvaises surprises, conservez l’avis de taxe foncière du garage avant une acquisition. Vérifiez le propriétaire au 1er janvier, identifiez le lot ou la parcelle et distinguez les taxes annuelles des impositions liées à une construction. Cette vérification est particulièrement utile lorsque le garage est vendu séparément du logement ou destiné à la location. En cas d’écart entre la situation réelle et les informations fiscales, contactez le service des impôts des particuliers avec les justificatifs du bien.