
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en finance
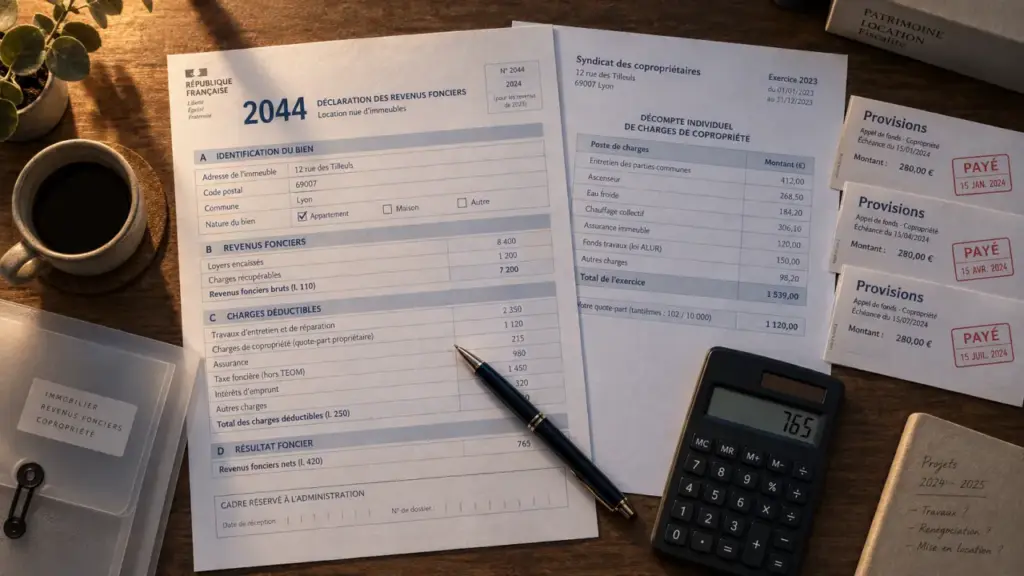
Dans une déclaration de revenus fonciers, les provisions pour charges de copropriété suivent une règle particulière. Elles sont déduites l’année de leur paiement, puis corrigées l’année suivante, après l’approbation des comptes de copropriété. Cette régularisation évite de conserver une déduction pour des charges récupérables auprès du locataire ou pour des dépenses qui ne sont pas admises fiscalement.
Le principe : déduire les provisions payées, puis les ajuster
Lorsqu’un logement loué se trouve dans une copropriété, le syndic appelle généralement des provisions trimestrielles ou semestrielles. Au régime réel d’imposition, le propriétaire peut déduire les provisions versées au syndic pendant l’année, sans attendre le décompte définitif des charges.
Quiz : Provisions pour charges en revenus fonciers
Cette règle facilite la déclaration, car les appels de fonds ne distinguent pas toujours immédiatement les dépenses déductibles, les charges récupérables auprès du locataire et les dépenses non déductibles. En contrepartie, une régularisation l’année suivante est nécessaire lorsque la répartition réelle des dépenses est connue.
Le mécanisme concerne les propriétaires qui déclarent leurs loyers au régime réel, notamment sur la déclaration n° 2044. Il ne fonctionne pas de la même manière au régime micro-foncier : l’abattement forfaitaire couvre les charges et aucune provision n’est déduite séparément.
Quelles provisions pour charges inscrire sur la déclaration ?
Les appels de fonds effectivement versés au syndic
La somme à déclarer correspond aux provisions pour charges de copropriété payées pendant l’année civile. Il faut donc additionner les appels de fonds réglés au syndic entre le 1er janvier et le 31 décembre, y compris lorsqu’ils concernent des dépenses dont le détail définitif sera établi plus tard.
Sur la déclaration n° 2044, ces sommes sont en principe inscrites à la ligne dédiée aux provisions pour charges de copropriété, généralement la ligne 229. Les avis d’échéance du syndic, les relevés de compte de copropriétaire et les preuves de règlement doivent être conservés. Ces documents permettent de justifier la date et le montant des versements.
Les dépenses qui ne passent pas par ce mécanisme
Les charges réglées directement par le propriétaire ne sont pas des provisions de copropriété. C’est notamment le cas d’une assurance propriétaire non occupant, d’honoraires de gestion locative, de certains travaux payés à un artisan ou de la taxe foncière. Si elles répondent aux conditions de déduction, ces dépenses doivent être déclarées dans leur rubrique respective.
| Nature du paiement | Traitement à retenir |
|---|---|
| Appel trimestriel réglé au syndic | Provision pour charges de copropriété, déductible l’année du paiement puis régularisée. |
| Réparation payée directement à une entreprise | À examiner dans la catégorie des dépenses de travaux, et non comme une provision. |
| Assurance, frais d’agence ou intérêts d’emprunt | À déclarer dans la ligne correspondant à la nature exacte de la charge. |
| Somme remboursée par le locataire | Elle ne doit pas procurer une double déduction au bailleur. |
La régularisation de l’année suivante : le point le plus important
Après l’assemblée générale, le syndic établit un relevé individuel qui répartit les dépenses réellement engagées. Ce document permet de déterminer quelle part des provisions déduites l’année précédente doit être réintégrée dans les revenus fonciers.
Trois catégories doivent être retirées de la déduction initiale :
- les charges récupérables auprès du locataire, comme certaines dépenses d’eau, d’entretien ou de fonctionnement des équipements collectifs ;
- les dépenses qui ne sont pas fiscalement déductibles ;
- les provisions affectées à des charges qui incombent personnellement au copropriétaire.
La régularisation se reporte sur la ligne prévue à cet effet dans la déclaration n° 2044, généralement la ligne 230. Elle correspond à la fraction des provisions précédemment déduites qui n’aurait finalement pas dû réduire le revenu foncier. Il ne faut donc pas reprendre l’intégralité du décompte annuel du syndic : seule la quote-part à réintégrer doit être retenue.
Une erreur fréquente consiste à déduire les appels de fonds une première fois, puis à déduire de nouveau toutes les charges figurant dans le relevé annuel. Cette méthode crée une double déduction. À l’inverse, l’oubli de la régularisation permet de conserver une déduction pour des charges récupérées auprès du locataire et fausse le résultat foncier.
Lire le décompte du syndic avec la bonne logique fiscale
Le relevé de copropriété doit être examiné selon trois éléments : le montant versé au syndic, la dépense réellement affectée à l’immeuble et la part qui reste définitivement à la charge du bailleur. Cette distinction évite de confondre un décaissement temporaire avec une charge fiscale définitive. Une dépense peut avoir été avancée par le propriétaire, puis remboursée par le locataire. Elle ne doit alors pas réduire durablement le revenu foncier.
Repérer les charges récupérables
La récupération des charges dépend du bail et de la nature de la location. Dans une location vide, de nombreuses dépenses de copropriété peuvent être récupérées auprès du locataire lorsqu’elles correspondent à des services, à l’entretien courant ou à certaines taxes et redevances. Le propriétaire doit rapprocher le décompte du syndic de la régularisation annuelle adressée au locataire.
Si le bailleur a récupéré une somme auprès du locataire, cette fraction ne doit pas rester déduite au titre des provisions de copropriété. Il est donc utile de conserver, avec le relevé du syndic, le détail des provisions appelées au locataire et le calcul de leur régularisation.
Isoler les dépenses non déductibles
Certaines lignes figurant dans les comptes de copropriété ne sont pas nécessairement déductibles des revenus fonciers. Il peut s’agir de dépenses dont la nature n’est pas admise fiscalement ou de montants qui ne concernent pas la conservation, l’entretien, la réparation ou l’administration du bien loué.
Le libellé du syndic ne suffit pas toujours pour trancher. En cas de travaux importants, il est préférable de demander le détail des opérations et de vérifier la nature exacte de la dépense avant de la traiter comme une charge déductible. Les procès-verbaux d’assemblée générale et les annexes comptables peuvent aider à documenter cette analyse.
Une méthode simple pour préparer la déclaration sans erreur
- Rassemblez les appels de fonds payés durant l’année et calculez leur total pour la rubrique des provisions.
- Retrouvez le décompte annuel de l’exercice précédent, généralement transmis après l’approbation des comptes de copropriété.
- Identifiez les montants récupérables et non déductibles dans ce décompte, puis reportez la régularisation correspondante.
- Classez les justificatifs par année de paiement, car la provision et sa régularisation figurent souvent sur deux déclarations différentes.
- Vérifiez la cohérence avec les sommes demandées au locataire, afin qu’une charge remboursée ne soit pas conservée comme déduction définitive.
Cette organisation est particulièrement utile en cas de changement de syndic, de travaux votés ou de vente du logement. Les comptes de copropriété peuvent être approuvés plusieurs mois après la clôture de l’exercice, alors que la déclaration fiscale suit une chronologie différente. Un tableau personnel indiquant l’année de paiement, le montant des provisions, la part récupérable et la part non déductible permet de suivre le calcul d’une année sur l’autre.
En pratique, la déclaration est plus fiable lorsque chaque montant est relié à un justificatif précis : appel de fonds pour la déduction initiale, relevé annuel pour la régularisation et décompte locatif pour les charges récupérées. Cette traçabilité permet de déclarer le revenu foncier réellement supporté par le propriétaire, sans minoration ni double déduction.