
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en finance
La fiscalité des SCPI allemandes attire les épargnants qui cherchent à préserver leur rendement net, surtout lorsqu’ils sont déjà fortement imposés en France. Leur intérêt ne repose pas sur une absence d’impôt : les revenus issus d’immeubles situés en Allemagne sont imposés selon les règles allemandes. En revanche, la convention fiscale entre la France et l’Allemagne évite leur taxation à deux reprises et écarte, dans les situations concernées, les prélèvements sociaux français de 17,2 %.
Une SCPI allemande : des parts françaises, des immeubles outre-Rhin
Une SCPI allemande est une Société Civile de Placement Immobilier dont le patrimoine est principalement investi en Allemagne. L’investisseur achète des parts d’une SCPI gérée depuis la France. Il ne devient donc pas propriétaire direct d’un bureau, d’un commerce ou d’un établissement de santé. La société de gestion sélectionne les immeubles, perçoit les loyers, règle les charges et distribue éventuellement un revenu aux associés.
Cette exposition peut concerner des bureaux, des commerces, des retail parks, des actifs de santé ou des immeubles d’hospitalité. Certaines SCPI sont fortement orientées vers l’Allemagne, tandis que d’autres sont paneuropéennes et n’y investissent qu’une partie de leur portefeuille. Cette distinction compte : la fiscalité dépend de la localisation réelle des immeubles et de la ventilation des revenus communiquée chaque année par la société de gestion.
Le pays de l’immeuble détermine le traitement fiscal
Pour les revenus immobiliers, le lieu où se trouve l’actif détermine le régime applicable. Une SCPI française qui détient un immeuble allemand génère des revenus de source allemande, même si l’épargnant est résident fiscal français et a souscrit ses parts en France. L’Allemagne peut donc imposer ces revenus selon sa réglementation.
Le taux de 15,825 % souvent cité correspond à l’impôt sur les sociétés allemand applicable dans certains montages. Il ne doit pas être confondu avec le taux d’imposition personnel de chaque porteur de parts. Le montant effectivement conservé dépend aussi de la structure de la SCPI, de la ventilation des revenus et de la situation fiscale de l’investisseur.
Comment la convention France-Allemagne évite la double imposition
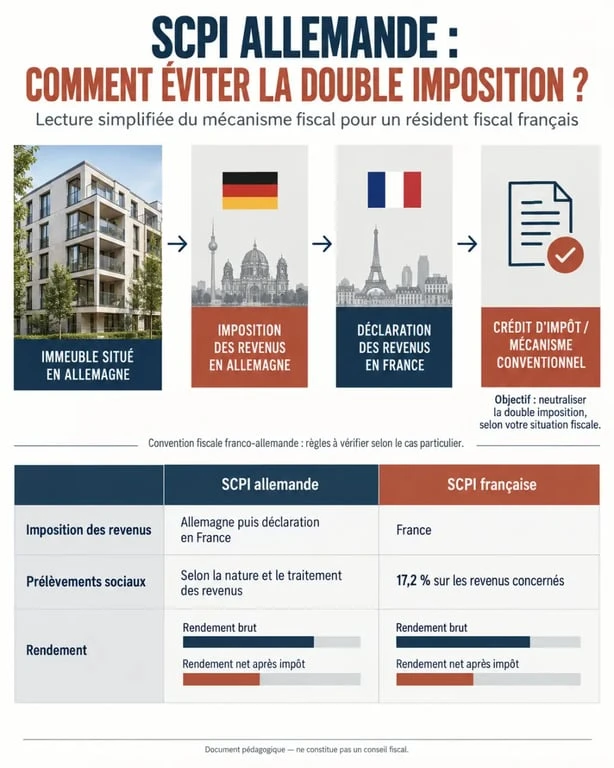
Sans convention bilatérale, un même revenu pourrait être imposé une première fois dans le pays où se trouve l’immeuble, puis une seconde fois dans le pays de résidence de l’investisseur. La convention fiscale franco-allemande organise cette articulation. Les revenus fonciers de source allemande sont imposés en Allemagne, puis déclarés en France pour permettre à l’administration de calculer correctement l’impôt global du foyer.
Le crédit d’impôt : une neutralisation, pas une exonération totale
En France, les revenus allemands ne sont pas taxés une seconde fois comme des revenus fonciers français ordinaires. Un mécanisme de crédit d’impôt neutralise la double imposition. Pour les revenus immobiliers allemands, ce crédit correspond généralement à l’impôt français calculé sur ces revenus. Ils restent toutefois pris en compte dans le calcul du taux moyen d’imposition du foyer.
Les revenus étrangers peuvent ainsi avoir un effet indirect sur l’imposition des autres revenus. Ils participent au calcul du taux effectif appliqué au foyer. L’avantage dépend donc du revenu global, de la tranche marginale d’imposition, des autres revenus fonciers et de la composition réelle du portefeuille de la SCPI. Une simulation personnalisée est plus fiable qu’une promesse de rendement net identique pour tous.
Pourquoi les 17,2 % font une différence sensible
Les revenus de source allemande concernés par ce régime ne supportent pas les prélèvements sociaux français de 17,2 %, contrairement aux revenus fonciers issus d’une SCPI exclusivement française détenue en direct. Pour un investisseur situé dans une tranche marginale à 30 %, 41 % ou 45 %, cet écart peut modifier sensiblement la rentabilité après fiscalité.
Cet avantage ne transforme pas une SCPI en placement défiscalisé. L’impôt acquitté en Allemagne, les frais, les charges et le risque immobilier demeurent. La fiscalité peut améliorer le rendement net après impôt, mais elle ne garantit ni le niveau des revenus ni la valeur des parts.
SCPI française ou allemande : comparer le rendement après impôt
Le bon comparatif ne consiste pas à opposer un taux de distribution brut à un autre. Il faut examiner le revenu réellement conservé, le niveau de risque, la qualité des actifs et la durée de détention envisagée. Une SCPI française peut rester pertinente pour un foyer peu imposé ou pour diversifier ses revenus immobiliers. Une SCPI exposée à l’Allemagne devient plus intéressante lorsque la pression fiscale française est élevée.
| Point de comparaison | SCPI investie en France | SCPI exposée à l’Allemagne |
|---|---|---|
| Origine principale des revenus | Immeubles situés en France | Immeubles situés en Allemagne |
| Imposition des revenus | Impôt sur le revenu français selon le foyer | Imposition en Allemagne puis mécanisme correcteur en France |
| Prélèvements sociaux français | En principe 17,2 % | Non appliqués aux revenus allemands concernés |
| Double imposition | Non concernée | Évitée par la convention fiscale et le crédit d’impôt |
| Intérêt principal | Simplicité et exposition domestique | Diversification et potentiel d’amélioration du rendement net |
La fiscalité peut modifier fortement le revenu disponible : deux SCPI affichant un rendement brut proche peuvent laisser des montants très différents après impôt. Il faut aussi examiner les éléments qui soutiennent la distribution, comme la durée des baux, la concentration des locataires, la vacance, l’endettement du véhicule, la valeur des immeubles et la profondeur du marché secondaire.
Un avantage fiscal ne compense pas des actifs fragiles ou une stratégie immobilière mal adaptée. La qualité du patrimoine et la gestion de la SCPI doivent donc rester au centre de la comparaison.
Déclarer ses revenus allemands sans commettre d’erreur
La société de gestion remet chaque année un imprimé fiscal unique, ou IFU, accompagné d’une notice de déclaration. Ce document détaille la quote-part de revenus étrangers, les montants à reporter et le traitement fiscal applicable. Il faut suivre ces indications, car la ventilation dépend du patrimoine effectivement détenu par la SCPI pendant l’exercice.
Les formulaires à vérifier
Les revenus fonciers étrangers sont habituellement reportés sur la déclaration des revenus encaissés à l’étranger, via le formulaire 2047, puis intégrés aux rubriques appropriées de la déclaration principale. Le formulaire 2044 peut également être requis pour déclarer les revenus fonciers, selon la situation du contribuable et les instructions fournies.
En cas d’achat à crédit, les intérêts d’emprunt peuvent être déductibles sous conditions. Leur traitement doit être vérifié avec attention, car la ventilation entre revenus français et revenus étrangers compte dans la déclaration. Les règles applicables dépendent de la situation du contribuable et des documents transmis par la société de gestion.
Ne reportez pas un montant brut sans consulter l’IFU et n’appliquez pas vous-même un crédit d’impôt forfaitaire. Les déclarations préremplies ne remplacent pas le contrôle des documents fournis. Pour un premier investissement, un patrimoine important ou une situation internationale complexe, l’avis d’un professionnel du chiffre ou du patrimoine peut sécuriser la démarche.
À qui cette stratégie convient-elle vraiment ?
La fiscalité des SCPI allemandes intéresse particulièrement les contribuables soumis à une tranche marginale d’imposition élevée. Elle permet de percevoir des revenus immobiliers sans ajouter les prélèvements sociaux français aux revenus allemands concernés. Elle peut aussi répondre à un objectif de diversification géographique au sein de la zone euro, en évitant de concentrer tout son patrimoine immobilier sur le marché français.
Avant de souscrire, examinez la part réellement investie en Allemagne, les secteurs immobiliers, le taux d’occupation financier, les frais de souscription et de gestion, la politique d’endettement ainsi que les modalités de revente. Les parts de SCPI présentent un risque de perte en capital, les revenus ne sont pas garantis et la liquidité peut être limitée. Un horizon de détention long, souvent de 8 à 10 ans, aide à absorber les frais et les variations du marché.
Ne choisissez pas une SCPI uniquement parce qu’elle est qualifiée d’allemande. Une SCPI paneuropéenne bien diversifiée peut convenir à certains profils, tandis qu’une SCPI plus concentrée peut répondre à une conviction précise sur un secteur ou une zone géographique. Le choix doit associer fiscalité, qualité immobilière, horizon patrimonial et capacité à accepter une immobilisation durable du capital.