
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
Réaliser des travaux avant la première mise en location d’un bien en LMNP (Loueur en Meublé Non Professionnel) est une stratégie efficace pour optimiser votre fiscalité. Une opération bien menée permet de réduire, voire d’annuler, l’imposition sur vos futurs revenus locatifs. Toutefois, la distinction entre dépenses déductibles immédiatement et celles nécessitant un amortissement est complexe. Pour sécuriser votre projet, vous devez maîtriser les règles comptables et prouver votre intention locative dès le début du chantier.
Le choix du régime fiscal : condition sine qua non de la déduction
Le traitement de vos travaux dépend de votre régime d’imposition. Le régime micro-BIC ne permet ni de déduire les charges réelles ni d’amortir les travaux. Pour optimiser vos investissements, le passage au régime réel est nécessaire.
Sous ce régime, vous déduisez l’intégralité des charges d’exploitation et amortissez les gros travaux. Cette bascule fiscale transforme vos dépenses de rénovation en un levier d’économie d’impôt lors de la première mise en location. Pour en bénéficier, immatriculez votre activité auprès du greffe du tribunal de commerce avant le début des travaux ou, au plus tard, lors de la mise en location.
Charges déductibles ou immobilisations amortissables : la distinction fondamentale
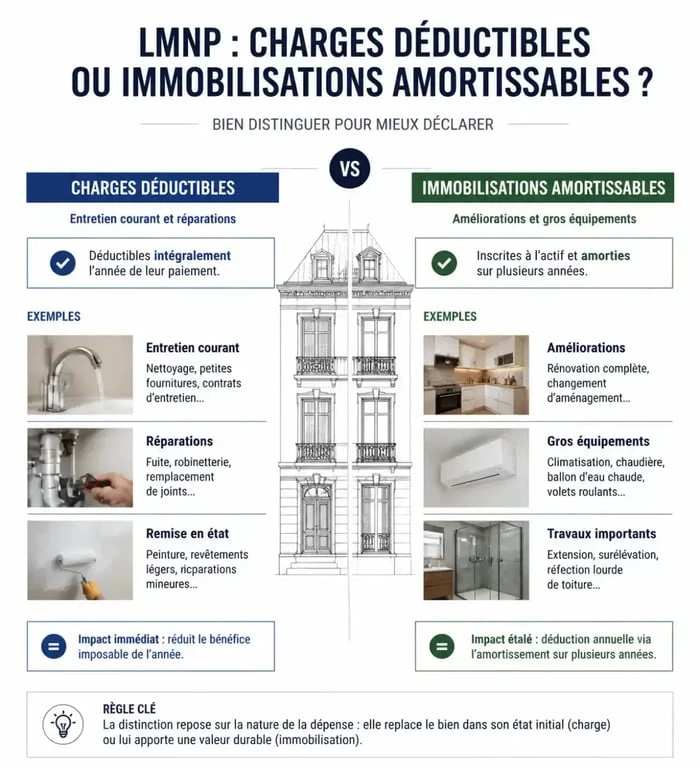
Il est nécessaire de distinguer les dépenses d’entretien, déductibles, des travaux d’amélioration, qui constituent des immobilisations amortissables. Cette frontière comptable détermine le rythme de récupération de votre investissement.
Les charges : déduction immédiate
Les travaux d’entretien et de réparation maintiennent le bien en état de fonctionnement normal. Ces dépenses sont déduites intégralement de vos recettes locatives de l’année. La remise en peinture d’une pièce ou le remplacement d’un robinet défectueux sont des charges courantes. Si ces dépenses interviennent avant la perception des premiers loyers, elles génèrent un déficit BIC reportable sur vos revenus de même nature pendant 10 ans.
Les immobilisations : l’amortissement sur le long terme
Les travaux d’amélioration, qui augmentent la valeur du bien ou ajoutent un équipement nouveau (cuisine équipée, système de chauffage, toiture), doivent être immobilisés. Le coût total est étalé sur une durée d’usage déterminée, généralement entre 10 et 20 ans. Cette méthode lisse l’impact fiscal dans le temps.
Lors de l’agencement, l’installation d’éléments fixes comme des cloisons ou des rangements intégrés représente un investissement durable. Ces éléments, souvent ajustés avec précision pour s’adapter aux irrégularités des sols, augmentent la valeur d’usage du bien. Cette valorisation justifie leur qualification d’investissement immobilisable aux yeux de l’administration fiscale.
Prouver l’intention locative : les justificatifs à conserver
L’administration fiscale peut contester la déduction des travaux si elle estime que le bien n’était pas destiné à la location meublée. Pour éviter tout redressement, démontrez votre intention locative dès le début du chantier.
Diffusez des annonces sur des plateformes spécialisées, même pendant le chantier, pour prouver votre recherche active de locataire. Confier un mandat de gestion à une agence immobilière constitue une preuve solide. De même, la réalisation des diagnostics obligatoires (DPE, électricité) avant la mise en location témoigne de la préparation concrète de votre projet. Conservez également tous vos échanges de mails avec les artisans ou les candidats locataires.
Le respect d’un délai raisonnable est primordial. Si le bien reste vide sans justification au-delà de 6 à 12 mois après la fin des travaux, le fisc peut remettre en cause la déductibilité des charges engagées.
Réforme 2025 : l’impact sur la plus-value à la revente
La réforme fiscale de 2025 modifie le calcul de la plus-value en LMNP. Auparavant, les amortissements pratiqués n’étaient pas réintégrés dans le calcul de la plus-value à la revente. Désormais, une partie de ces amortissements peut être réintégrée dans la base imposable lors de la cession du bien.
Cette évolution incite à repenser votre stratégie. Si vous prévoyez de revendre le bien à moyen terme, l’amortissement massif des travaux devient moins avantageux. Cependant, pour une détention longue, l’économie d’impôt annuelle générée par l’amortissement reste un atout pour votre cash-flow. Effectuez une simulation précise en fonction de votre horizon de revente pour valider votre stratégie.
Checklist opérationnelle pour sécuriser vos travaux LMNP
Pour réussir vos travaux avant location, suivez cet ordre logique :
Déclarez votre activité LMNP avant le début des travaux pour acter votre intention professionnelle. Exigez des factures détaillées auprès de vos artisans, en distinguant précisément la nature des travaux (entretien ou amélioration). Centralisez dans un dossier numérique toutes les preuves d’intention locative comme les annonces, le mandat et les diagnostics. Faites appel à un expert-comptable spécialisé en LMNP pour valider la ventilation de vos dépenses entre charges déductibles et amortissements. Enfin, reportez correctement le déficit BIC éventuel sur votre liasse fiscale annuelle.
En respectant ces étapes, vous transformez vos travaux de rénovation en un moteur d’optimisation fiscale durable tout en vous prémunissant contre les risques de contrôle.