
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
Oui, un propriétaire peut céder une quote-part de son logement à son époux, partenaire de PACS ou concubin. Cette opération permet au conjoint de devenir officiellement propriétaire d’une partie du bien. Elle ne se limite toutefois pas à un virement : un acte notarié est nécessaire, la banque doit être consultée si un crédit est en cours et le prix doit rester cohérent avec la valeur réelle de la maison.
Le statut du couple et l’acte d’achat déterminent ce qui peut être cédé
La première étape consiste à vérifier qui possède le bien aujourd’hui. Le titre de propriété indique les titulaires ainsi que leur quote-part. Si une seule personne a acheté la maison, elle peut en céder une fraction à son conjoint pour créer une indivision. La répartition peut être fixée à 50/50, 60/40 ou 70/30. Elle n’a pas à être égale : elle peut tenir compte de l’apport de chacun, du financement déjà assumé ou d’un accord patrimonial plus large.
Calcul de la valeur nette et de la soulte
Estimez la valeur nette du bien et le montant théorique de la soulte à partir des informations saisies.
Ce calcul indicatif ne comprend ni les frais de notaire, ni les droits, ni une éventuelle plus-value. Il doit être confirmé par le notaire et la banque.
Mariage, PACS et concubinage : des effets différents
Pour les personnes mariées, le régime matrimonial doit être examiné avant toute cession. Sous un régime de communauté, la nature propre ou commune de la maison, son mode de financement et sa date d’acquisition peuvent modifier les droits de chacun. Sous séparation de biens, l’acte d’achat et les quotes-parts qui y figurent sont généralement déterminants. Depuis le 1er septembre 2018, les ventes entre époux sont admises, mais l’opération doit être préparée avec précision.
Les partenaires pacsés et les concubins peuvent également devenir copropriétaires. Le PACS ou la vie commune ne donne cependant aucun droit automatique sur une maison achetée par l’autre. Sans acte, le conjoint qui participe aux mensualités ou aux travaux peut rester simple occupant, même s’il a contribué de manière importante. La cession officialise ses droits et les rend opposables aux tiers.
Pourquoi le notaire est incontournable
Le notaire prépare l’acte de cession, vérifie l’origine de propriété, recueille l’accord des parties, calcule les frais applicables et publie l’acte au service de publicité foncière. Cette formalité met à jour le titre de propriété. Un écrit privé ou une simple reconnaissance de paiement peut établir l’existence d’une contribution financière, mais ne transforme pas le conjoint en copropriétaire. Le transfert de propriété passe par un acte notarié.
Fixer un prix juste : valeur nette, quote-part et soulte
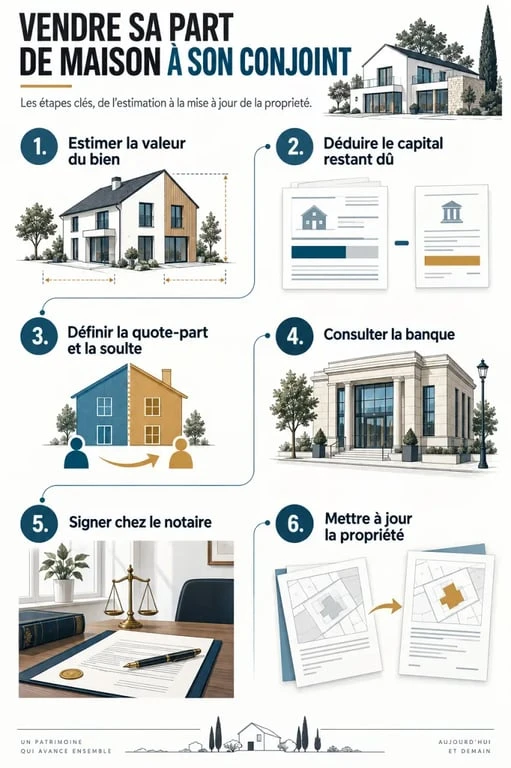
Le montant à verser ne se calcule pas seulement à partir du prix payé lors de l’achat. Il faut partir de la valeur vénale actuelle de la maison, idéalement confirmée par plusieurs avis de valeur ou une expertise, puis déduire le capital restant dû sur le prêt immobilier. La différence correspond à la valeur nette du bien.
| Élément de calcul | Exemple |
|---|---|
| Valeur vénale estimée de la maison | 400 000 € |
| Capital restant dû à la banque | 225 000 € |
| Valeur nette | 175 000 € |
| Cession de 50 % de la valeur nette | 87 500 € |
Dans cet exemple, le conjoint qui acquiert la moitié des droits économiques verse une soulte de 87 500 €. Cette somme compense la différence de valeur entre les droits attribués à chacun. Si la quote-part cédée est de 40 %, le montant théorique atteint 70 000 €. Pour 30 %, il s’élève à 52 500 €.
La dette bancaire ne suit pas automatiquement la propriété
Devenir propriétaire de 50 % de la maison ne rend pas automatiquement le conjoint co-emprunteur du prêt. À l’inverse, l’emprunteur qui cède une part reste engagé envers la banque tant que celle-ci ne l’a pas formellement libéré. Avant de signer, les deux partenaires doivent demander à l’établissement prêteur s’il accepte l’ajout du nouvel acquéreur comme co-emprunteur, une substitution d’emprunteur, une renégociation ou un nouveau financement de la soulte. L’assurance emprunteur doit également être réexaminée.
La répartition de propriété produit des effets durables sur les dépenses courantes et les décisions importantes : taxe foncière, assurance habitation, gros travaux, remboursement anticipé ou revente. Prévoir dans l’acte ou dans une convention d’indivision qui finance chaque poste évite de confondre les dépenses du quotidien avec un apport ouvrant droit à remboursement. Cette précision est particulièrement utile lorsque l’un apporte davantage de liquidités tandis que l’autre assume une part plus importante du crédit.
Vente, donation ou rachat de soulte : choisir le bon mécanisme
La vente convient lorsque le conjoint acquéreur peut payer un prix réel, avec ses fonds propres ou grâce à un financement. La donation permet de transmettre une quote-part sans demander de contrepartie financière. Le rachat de soulte intervient surtout lorsqu’un bien déjà détenu à deux doit être attribué à l’un des membres du couple, notamment après une séparation.
| Solution | Quand elle est adaptée | Point de vigilance |
|---|---|---|
| Vente de quote-part | Entrée du conjoint dans la propriété contre un prix | Prix cohérent, financement et droits de mutation |
| Donation | Transmission sans soulte | Droits de donation et conséquences successorales |
| Rachat de soulte | Un copropriétaire conserve seul le logement | Capacité à financer la soulte et à reprendre le crédit |
Une cession à un prix très inférieur à la valeur réelle peut être requalifiée, en partie, comme une libéralité. Si l’intention est de transmettre gratuitement une part du bien, la donation doit donc être assumée et rédigée comme telle. Entre époux, un abattement de 80 724 € tous les 15 ans est évoqué pour les donations, mais son application dépend de la situation exacte. Pour les partenaires pacsés ou les concubins, les règles diffèrent sensiblement. Le notaire doit chiffrer chaque option avant tout engagement.
Frais et fiscalité à faire chiffrer avant l’accord
Le coût global peut comprendre les émoluments du notaire, les débours, la contribution de sécurité immobilière et les droits applicables à l’acte. Pour une vente de quote-part, les frais de notaire sont souvent annoncés entre 2,5 % et 5 % de la valeur de la part cédée. Les droits de mutation sont fréquemment évoqués autour de 5,80 %, selon la nature de l’opération et la localisation du bien.
En cas de divorce ou de rupture de PACS, un partage peut relever d’un régime distinct, avec des droits de partage annoncés à 2,5 %. Une éventuelle plus-value immobilière doit aussi être étudiée. La cession d’une résidence principale peut, sous conditions, bénéficier d’une exonération. Cette exonération ne doit pas être présumée sans examiner la date de départ, l’occupation effective et le statut du logement.
Préparer la signature sans fragiliser le couple ni le projet immobilier
Une opération bien préparée suit un ordre simple : estimer, financer, formaliser. Chacun doit savoir ce qu’il achète, ce qu’il reste à rembourser à la banque et ce qu’il détiendra réellement après la signature. Cette vérification évite qu’une quote-part inscrite dans l’acte soit déconnectée du financement réel.
- Rassemblez les documents utiles : titre de propriété, tableau d’amortissement du prêt, justificatif du capital restant dû, taxe foncière, assurance, diagnostics disponibles et éléments d’estimation.
- Déterminez la quote-part et le prix : discutez de la valeur vénale, de la dette, des apports déjà réalisés et du financement de la soulte. Un accord verbal sur un montant ne suffit pas.
- Sollicitez la banque avant l’acte : vérifiez les conditions d’ajout d’un co-emprunteur, de prêt complémentaire ou de désolidarisation éventuelle.
- Faites chiffrer l’acte par le notaire : il présentera les frais, les droits et les conséquences de la vente ou de la donation.
- Signez et actualisez les contrats : après la publication foncière, adaptez l’assurance habitation, l’assurance emprunteur et, si nécessaire, la convention d’indivision.
En cas de séparation, la quote-part fixe le point de départ
En cas de rupture, les quotes-parts inscrites dans l’acte servent de base à la répartition du prix si la maison est vendue. Elles ne règlent pas nécessairement toutes les discussions. Celui qui a payé seul certaines échéances ou certains travaux peut invoquer une créance, à condition de pouvoir la justifier. Il est donc utile de conserver les relevés bancaires, les factures et les conventions écrites.
Deux solutions sont alors habituelles : l’un rachète les droits de l’autre en versant une soulte et obtient l’accord de la banque pour reprendre le crédit, ou le bien est vendu à un tiers. En cas de désaccord persistant entre indivisaires, une licitation peut être demandée. Il s’agit d’une vente judiciaire du bien, souvent moins favorable qu’un accord négocié. Anticiper les règles de sortie au moment de la cession protège le projet immobilier et laisse à chacun une solution lorsque le couple se sépare.