
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
Les revenus d’une location nue sont, en principe, soumis aux prélèvements sociaux, même lorsque le bailleur ne paie pas d’impôt sur le revenu. Le taux de référence est de 17,2 %, mais il ne s’applique pas directement aux loyers encaissés. Le calcul porte sur le revenu foncier net. Charges, régime fiscal, déficit et situation de non-résidence peuvent donc modifier le montant dû.
Ce que couvrent les prélèvements sociaux sur les revenus fonciers
Les prélèvements sociaux sur les revenus fonciers concernent les revenus du patrimoine. Pour un propriétaire qui loue un logement vide, ils s’ajoutent à l’impôt sur le revenu calculé selon le barème progressif. Ces deux impositions sont distinctes : ne pas payer d’impôt sur le revenu ne suffit pas à échapper aux prélèvements sociaux.
Le taux global de 17,2 % se décompose de la manière suivante :
| Composante | Taux | Rôle |
|---|---|---|
| CSG | 9,2 % | Contribution sociale généralisée, partiellement déductible l’année suivante |
| CRDS | 0,5 % | Contribution au remboursement de la dette sociale |
| Prélèvement de solidarité | 7,5 % | Prélèvement affecté à la solidarité nationale |
| Total | 17,2 % | Taux habituel sur les revenus fonciers nets |
Le prélèvement est calculé indépendamment de votre tranche marginale d’imposition. Un bailleur imposé à 11 %, 30 % ou 41 % supporte donc 17,2 % sur son revenu foncier net, sauf situation particulière d’exonération ou d’assujettissement différent.
Le bon calcul commence par le revenu net, jamais par le loyer brut
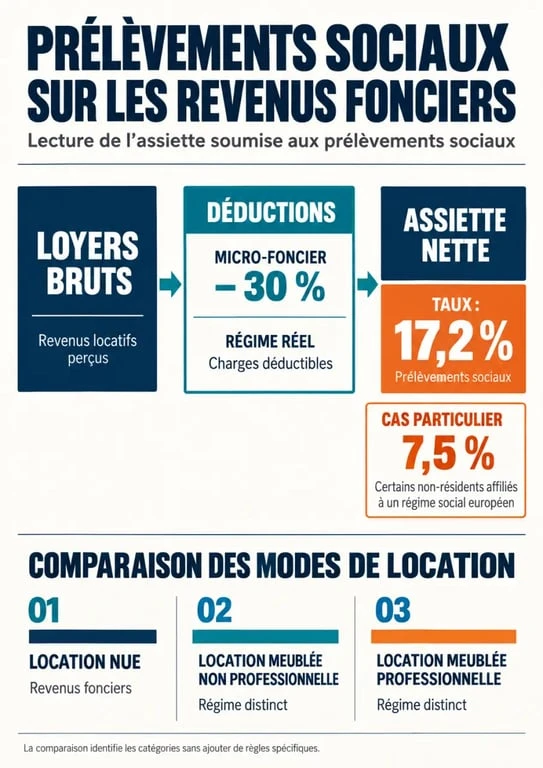
L’erreur la plus fréquente consiste à multiplier les loyers annuels par 17,2 %. Or, la base de calcul est le résultat fiscal de la location, après abattement en micro-foncier ou après déduction des charges au régime réel. Cette distinction permet d’évaluer plus justement le montant réellement disponible après fiscalité.
Micro-foncier : l’abattement réduit d’abord l’assiette
Lorsque le régime micro-foncier s’applique, l’administration pratique un abattement forfaitaire de 30 % sur les recettes brutes. Les prélèvements sociaux sont calculés sur les 70 % restants. Avec 12 000 € de loyers annuels, le revenu imposable ressort à 8 400 €. Les prélèvements sociaux s’élèvent alors à 1 444,80 €, soit 8 400 € × 17,2 %, avant prise en compte de l’impôt sur le revenu.
Ce régime est simple, mais il ne permet pas de déduire les dépenses réelles en plus de l’abattement. Si vos intérêts d’emprunt, travaux déductibles, assurances, frais de gestion, taxe foncière ou provisions de copropriété dépassent l’avantage procuré par les 30 %, le régime réel peut aboutir à une assiette plus faible.
Régime réel : les charges pilotent le montant dû
Au régime réel, vous déduisez les charges admises du montant des loyers. Pour 15 000 € de recettes et 6 000 € de charges déductibles, le revenu foncier net est de 9 000 €. Les prélèvements sociaux atteignent alors 1 548 €, soit 9 000 € × 17,2 %. Ils ne sont donc pas calculés sur les 15 000 € encaissés.
Un déficit foncier signifie qu’il n’existe pas de revenu foncier net positif à soumettre aux prélèvements sociaux pour l’année concernée. Les règles d’imputation et de report du déficit restent toutefois spécifiques, notamment pour la fraction liée aux intérêts d’emprunt. Un déficit ne doit donc pas être assimilé à une exonération permanente.
Location nue, meublée et activité professionnelle : ne mélangez pas les catégories
La location nue génère des revenus fonciers. C’est le cas le plus directement concerné par le taux de 17,2 %. La location meublée relève, elle, des bénéfices industriels et commerciaux, ou BIC. Elle ne doit donc pas être traitée comme une location nue dans la déclaration ou dans un calcul de rendement.
| Situation | Catégorie fiscale | Point de vigilance |
|---|---|---|
| Location nue | Revenus fonciers | Prélèvements sociaux de 17,2 % sur le revenu net, en principe |
| Location meublée non professionnelle | BIC | Règles déclaratives et d’assujettissement distinctes des revenus fonciers |
| Location meublée professionnelle | BIC professionnel | Les cotisations sociales peuvent se substituer aux prélèvements sur les revenus du patrimoine selon la situation |
Le point décisif n’est pas le mobilier en lui-même, mais la qualification de l’activité. En meublé professionnel, les revenus peuvent relever de cotisations sociales, avec une logique différente de celle des revenus du patrimoine. Avant de comparer une location nue et une location meublée, examinez les régimes fiscaux et sociaux dans leur ensemble, et pas uniquement un taux.
Pour mesurer l’intérêt réel d’un bien, séparez le résultat fiscal de la trésorerie. Les loyers encaissés peuvent être absorbés en partie par les charges, les intérêts d’emprunt, les régularisations de copropriété, l’impôt et les prélèvements sociaux. Un tableau de trésorerie mensuel, distinct du résultat fiscal annuel, permet de vérifier si le bien couvre effectivement ses échéances.
Non-résidents : l’affiliation sociale peut changer la règle
Un non-résident qui perçoit des revenus fonciers de source française reste généralement imposable en France sur ces revenus. En revanche, la CSG et la CRDS ne s’appliquent pas dans les mêmes conditions aux personnes affiliées à un régime d’assurance maladie d’un État de l’Union européenne, de l’Espace économique européen, du Royaume-Uni ou de la Suisse.
Dans cette situation, le prélèvement de solidarité de 7,5 % peut rester dû, tandis que la CSG et la CRDS ne sont pas exigibles. L’économie potentielle dépend toutefois de l’affiliation effective à un régime étranger et des justificatifs disponibles. La résidence fiscale, à elle seule, ne permet pas de conclure : il faut vérifier la protection sociale applicable.
Pour les autres non-résidents, le taux de 17,2 % demeure en principe la référence sur le revenu foncier net. En cas de changement de pays d’affiliation, de retour en France ou de situation familiale complexe, une vérification individualisée limite le risque d’une déclaration erronée.
CSG déductible, déclaration et acomptes : les trois vérifications finales
Une partie de la CSG payée sur les revenus du patrimoine est déductible du revenu global l’année suivante. Sur le taux de CSG de 9,2 %, la fraction déductible est de 6,8 %, sous réserve que le revenu ait bien été soumis au barème progressif de l’impôt sur le revenu. La CRDS et le prélèvement de solidarité ne sont pas déductibles.
Cette déduction fonctionne avec un décalage. Les prélèvements acquittés au titre de l’année N ouvrent droit, lorsque les conditions sont réunies, à une déduction lors de la déclaration des revenus de l’année N+1. Elle figure sur la déclaration 2042, notamment à la case 6DE. Vérifiez le montant prérempli et conservez l’avis d’imposition correspondant avant toute correction.
- Vérifiez votre régime : micro-foncier ou réel pour une location nue, BIC pour une location meublée.
- Reconstituez le revenu net : appliquez l’abattement ou déduisez les charges réellement admises avant de calculer les 17,2 %.
- Anticipez les acomptes : en cas de baisse des loyers, de vacance ou de déficit prévisible, la modulation depuis votre espace sur impots.gouv.fr peut éviter une avance de trésorerie excessive.
Pour calculer le rendement net, intégrez toujours les prélèvements sociaux et l’impôt sur le revenu. Un investissement peut afficher un loyer attractif tout en procurant une trésorerie limitée après déduction des charges, de l’emprunt, de l’impôt et des contributions sociales.