
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
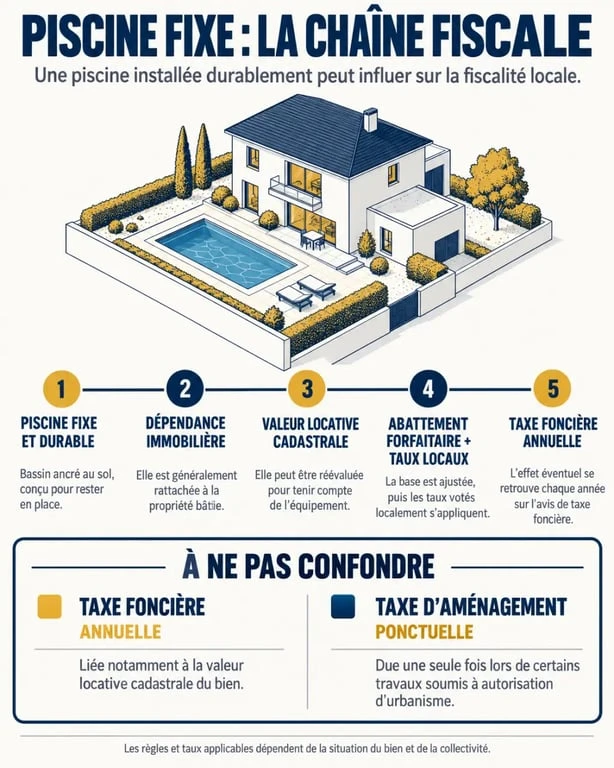
Une piscine peut augmenter la taxe foncière lorsqu’elle constitue une installation fixe et durable. L’administration peut alors la considérer comme une dépendance de la maison, ce qui relève la valeur locative cadastrale du bien. Le montant supplémentaire dépend de la piscine, de la propriété et des taux votés localement. La déclaration à effectuer dans les 90 jours suivant l’achèvement des travaux doit aussi être respectée, notamment pour préserver une éventuelle exonération temporaire.
Pourquoi une piscine peut faire augmenter la taxe foncière
La taxe foncière est calculée à partir de la valeur locative cadastrale. Cette valeur correspond à une estimation administrative du loyer annuel théorique que pourrait produire la propriété. Elle sert de base aux impôts locaux. Lorsqu’une piscine est considérée comme une dépendance immobilière, elle peut modifier la description cadastrale de la maison et donc augmenter sa valeur locative.
La taxe foncière ne repose pas sur un tarif appliqué au nombre de mètres carrés du bassin. L’administration examine l’ensemble immobilier, avec la maison, le terrain, les dépendances et les caractéristiques de la construction. Après l’application d’un abattement forfaitaire de 50 % sur la valeur locative, les collectivités appliquent leurs taux. La commune, l’intercommunalité et le département peuvent donc faire varier sensiblement le montant d’un lieu à l’autre.
Une hausse annuelle, mais pas de montant universel
Il n’existe pas de hausse identique pour toutes les piscines. À titre indicatif, des estimations concernant une piscine de 8 × 4 mètres évoquent une augmentation annuelle d’environ 120 €, 240 € ou 400 €, selon la situation locale. Ces montants restent des repères. Les taux locaux, la configuration du logement et l’évaluation de la dépendance sont déterminants.
Pour obtenir une estimation plus utile, consultez votre dernier avis de taxe foncière. Vous y trouverez les collectivités bénéficiaires et les taux appliqués. Contactez ensuite le service départemental des impôts fonciers (SDIF) indiqué sur l’avis. Ce service peut vous expliquer la base cadastrale retenue pour votre propriété.
Quelles piscines sont imposables ?
Le matériau et le caractère hors-sol du bassin ne suffisent pas à déterminer son traitement fiscal. L’administration examine surtout son caractère fixe, durable et non déplaçable sans destruction. Le creusement, le renforcement du sol, les margelles, une terrasse solidaire ou les raccordements à l’eau et à l’électricité sont des indices importants.
| Type d’installation | Situation fiscale habituelle | Éléments à examiner |
|---|---|---|
| Piscine enterrée | Généralement imposable | Bassin construit en dur et intégré au terrain |
| Piscine semi-enterrée | Souvent imposable | Terrassement, structure permanente et raccordements |
| Piscine intérieure | Peut augmenter l’évaluation du bien | Intégration au bâti et aménagement de la pièce |
| Piscine hors-sol fixe | Peut être imposable | Durée d’installation, ancrage, dalle et équipements |
| Piscine démontable et transportable | En principe moins susceptible d’être imposable | Absence de fixation durable et retrait réel en saison |
Le cas délicat des piscines hors-sol
Une piscine hors-sol n’est pas automatiquement exonérée. Un modèle installé durablement, posé sur une dalle, raccordé ou entouré d’aménagements permanents peut être assimilé à une construction fixe. À l’inverse, une piscine réellement démontable, transportable et retirée après la saison est moins susceptible d’entrer dans l’évaluation foncière. La durée d’installation compte. Certaines situations évoquent une présence limitée à 3 mois par an, mais l’analyse dépend des caractéristiques concrètes du projet.
Avant de vous concentrer sur le bassin, recensez les ouvrages créés autour de lui. Une plage, des margelles, un local technique, des accès ou un éclairage peuvent renforcer le caractère permanent de l’aménagement. Leur présence ne suffit pas à déterminer seule l’imposition, mais elle peut être prise en compte dans l’évaluation globale de la propriété.
Abri, terrasse et équipements annexes
Un abri de piscine, une terrasse maçonnée ou un local technique ne donnent pas automatiquement lieu à une taxe distincte. Ils peuvent toutefois peser dans l’appréciation globale lorsque leur construction est permanente. Un abri dépassant 1,80 mètre de hauteur mérite une attention particulière, notamment au regard des règles d’urbanisme. Avant les travaux, vérifiez auprès de la mairie les autorisations nécessaires, déclaration préalable ou permis de construire selon le projet et son implantation.
Taxe foncière, taxe d’aménagement et taxe d’habitation : ne pas les confondre
Une piscine peut être concernée par plusieurs prélèvements, dont le calendrier et la base de calcul diffèrent. Les confondre peut conduire à sous-estimer le budget de la première année ou à croire qu’une taxe ponctuelle sera due chaque année.
- La taxe foncière est annuelle. Elle peut augmenter si la piscine relève la valeur locative cadastrale du bien.
- La taxe d’aménagement est ponctuelle. Elle est liée à l’autorisation d’urbanisme et calculée à partir de la surface taxable, d’une valeur forfaitaire et de taux locaux.
- La taxe d’habitation ne concerne plus la résidence principale, mais peut rester due pour une résidence secondaire. Une piscine peut alors influencer l’évaluation du logement concerné.
Pour la taxe d’aménagement, le seuil de 10 m² est fréquemment déterminant pour les piscines. Les règles d’urbanisme et celles de la taxe foncière ne suivent pas la même logique. Une installation peut donc nécessiter une formalité d’urbanisme sans que son impact foncier soit calculé de la même manière. Lorsque le montant de taxe d’aménagement dépasse 1 500 €, un paiement en deux fractions espacées de 6 mois peut être prévu.
Déclarer sa piscine : délai, espace en ligne et formulaire
La déclaration foncière doit être réalisée dans les 90 jours suivant l’achèvement des travaux. L’achèvement correspond au moment où la piscine est utilisable, même si certains détails décoratifs restent à terminer. Ce délai concerne la mise à jour de la situation cadastrale. Il ne remplace pas les démarches d’urbanisme à effectuer auprès de la mairie.
La démarche dans l’espace Biens immobiliers
Connectez-vous à votre espace particulier sur impots.gouv.fr, puis ouvrez la rubrique Biens immobiliers. Vous pouvez y vérifier la description de votre logement et déclarer une dépendance isolée de type piscine lorsque le service le propose. Préparez la date d’achèvement, le type de bassin, ses dimensions, son mode d’installation et les éventuels équipements fixes.
Si la démarche en ligne n’est pas disponible, le formulaire H1, également indiqué sous la référence Cerfa IL 6704, peut servir à déclarer une construction nouvelle ou une dépendance. Le SDIF compétent peut vous orienter vers le document et le canal adaptés à votre situation.
Exonération temporaire : une possibilité à vérifier
Une exonération totale ou partielle de taxe foncière pendant 2 ans peut être accordée pour certaines constructions nouvelles, sous réserve des décisions prises localement et du respect du délai déclaratif. Elle n’est donc ni automatique ni uniforme sur le territoire. Lors de votre déclaration, demandez au SDIF si votre commune a instauré cette exonération et quelles conditions s’appliquent à votre piscine.
Que faire si la piscine est absente ou mal décrite sur votre avis
Une piscine récemment construite peut ne pas apparaître immédiatement dans votre espace fiscal ou sur votre avis de taxe foncière. Cette absence ne signifie pas qu’elle est dispensée de déclaration. Si les travaux sont récents, vérifiez la date d’achèvement et les démarches déjà effectuées. Si la piscine est ancienne ou si vous avez acheté la maison avec celle-ci, comparez la description du bien dans l’espace Biens immobiliers avec la situation réelle.
En cas d’omission, régularisez sans attendre auprès du SDIF, par la messagerie sécurisée ou à l’aide des coordonnées indiquées sur l’avis de taxe foncière. Joignez les informations disponibles sur l’installation et conservez les justificatifs de vos échanges. Si vous contestez l’évaluation, demandez d’abord le détail des caractéristiques cadastrales retenues. Vous pourrez ainsi repérer une éventuelle erreur de surface, de nature d’équipement ou de dépendance avant de déposer une réclamation.