
Publié par : Éloïse Brémond-Lafitte — Rédactrice spécialisée en immobilier
Avant de signer l’achat d’un mobil-home en camping, la question qui revient systématiquement est celle du rendement réel une fois la fiscalité passée. Un simulateur LMNP mobil-home permet justement de chiffrer ce que rapportera concrètement la location, en tenant compte du régime fiscal choisi, des charges déductibles et d’un paramètre trop souvent sous-estimé : l’usage personnel du bien. Voici comment fonctionne ce mécanisme, ce qu’il faut préparer avant de lancer une simulation, et les pièges qui peuvent réduire à néant l’avantage fiscal attendu.
Le statut LMNP appliqué au mobil-home : ce que ça change vraiment
Le statut de Loueur Meublé Non Professionnel (LMNP) s’applique dès qu’un propriétaire met en location un bien meublé sans que cette activité constitue sa profession principale ni ne dépasse certains seuils de recettes. Un mobil-home installé sur une parcelle de camping et loué à des vacanciers entre parfaitement dans ce cadre, à condition d’être équipé pour un usage immédiat (literie, cuisine, mobilier) et de ne pas être occupé en résidence principale par le propriétaire.
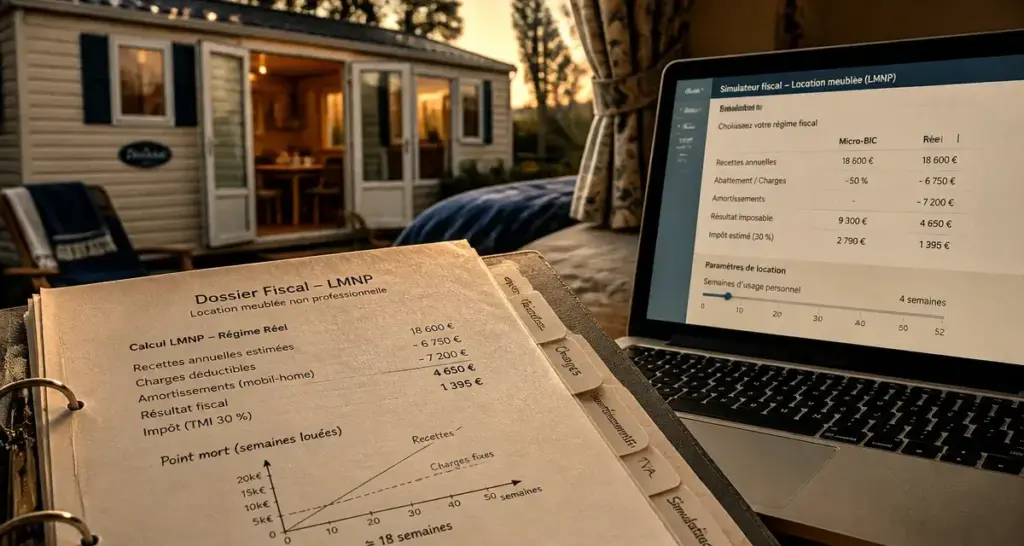
Simulateur LMNP : Micro-BIC vs Réel
Micro-BIC
Bénéfice imposable: 0 €
Impôt estimé: 0 €
Régime Réel
Bénéfice imposable: 0 €
Impôt estimé: 0 €
Un régime fiscal, pas un statut professionnel
Contrairement à ce que le nom laisse parfois croire, le LMNP n’implique aucune inscription au registre du commerce ni aucune charge sociale spécifique tant que les recettes locatives restent sous les plafonds légaux. Les revenus générés relèvent de la catégorie des Bénéfices Industriels et Commerciaux (BIC), déclarés chaque année via un formulaire adapté au régime choisi. Cette distinction explique pourquoi la fiscalité d’un mobil-home loué peut être nettement plus légère que celle d’un bien immobilier classique, à condition de choisir le bon régime.
Ce qu’un simulateur LMNP mobil-home calcule concrètement
Un outil de simulation ne se limite pas à appliquer un pourcentage sur les loyers perçus. Il croise les recettes locatives, les charges annuelles (loyer de parcelle, hivernage, assurance, entretien), le mode de financement et la situation fiscale du foyer pour produire une estimation de l’impôt réellement dû et de la rentabilité nette après fiscalité. Cette vision consolidée, difficile à obtenir à la main, justifie de passer par un simulateur plutôt que d’estimer soi-même son imposition.
Micro-BIC ou régime réel : le choix qui détermine votre facture fiscale
Deux régimes coexistent pour déclarer des revenus LMNP, et le choix entre les deux a un impact direct sur le montant d’impôt final. C’est souvent le point sur lequel un simulateur apporte le plus de valeur, car la différence entre les deux options n’est pas toujours intuitive.
L’abattement forfaitaire du micro-BIC et ses limites
Le régime micro-BIC applique un abattement forfaitaire de 50 % sur les recettes locatives, sans qu’il soit nécessaire de justifier la moindre charge. Simple à déclarer, il séduit par son côté automatique. Mais pour un mobil-home, les charges réelles (parcelle, hivernage, assurance, entretien, éventuel crédit) dépassent fréquemment ce forfait, ce qui rend ce régime mécaniquement défavorable dès que l’investissement est un minimum sérieux.
Pourquoi le régime réel gagne dans la majorité des cas
Le régime réel simplifié permet de déduire l’intégralité des charges d’exploitation, mais surtout d’amortir la valeur du mobil-home et de son mobilier. Cette combinaison charges plus amortissement ramène, dans la majorité des situations, l’impôt sur les revenus locatifs proche de zéro. Le tableau suivant résume les deux logiques :
| Critère | Micro-BIC | Régime réel simplifié |
|---|---|---|
| Déduction des charges | Abattement forfaitaire de 50 % | Charges réelles justifiées |
| Amortissement du bien | Non applicable | Oui, sur la durée d’utilité du mobil-home |
| Complexité déclarative | Très simple | Comptabilité en partie double requise |
| Intérêt pour un mobil-home financé | Faible si charges élevées | Généralement le plus avantageux |
Un simulateur permet précisément de comparer les deux scénarios avec les chiffres réels du projet, plutôt que de se fier à une règle générale qui ne s’applique pas systématiquement à toutes les situations.
L’amortissement, le mécanisme qui neutralise l’impôt
L’amortissement est la pièce centrale qui explique pourquoi le régime réel aboutit souvent à une imposition très faible, voire nulle, sur plusieurs années.
Comment se calcule l’amortissement d’un mobil-home
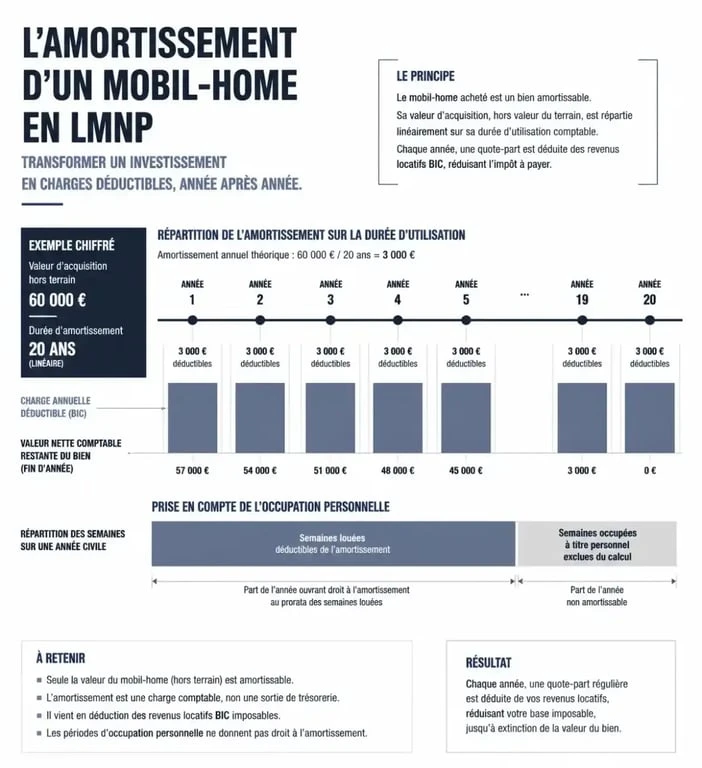
Le principe consiste à répartir le coût d’achat du mobil-home et de ses meubles sur leur durée d’utilité estimée, et à déduire chaque année une fraction de cette valeur des recettes locatives. Cette charge comptable ne correspond à aucune sortie d’argent réelle : elle vient simplement réduire le bénéfice imposable année après année, ce qui explique l’écart important entre la rentabilité en trésorerie et l’imposition affichée.
L’occupation personnelle qui vient tout changer
C’est ici que se situe le piège le plus fréquent. L’amortissement et les charges ne sont déductibles que sur les périodes où le mobil-home est effectivement mis en location. Si le propriétaire occupe le bien plusieurs semaines par an pour son usage personnel, cette période doit être retirée du calcul : ni les charges, ni la quote-part d’amortissement correspondante ne peuvent être déduites pour ces semaines-là. Plus l’usage personnel est important, plus l’avantage fiscal théorique du régime réel se réduit, jusqu’à parfois rejoindre celui du micro-BIC. Un bon simulateur intègre ce paramètre dès la saisie, ce qui évite de découvrir l’écart au moment de la déclaration.
Récupérer la TVA sur l’achat d’un mobil-home neuf
Au-delà de l’impôt sur les revenus locatifs, l’achat d’un mobil-home neuf ouvre potentiellement droit à la récupération de la TVA payée à l’achat, un avantage financier immédiat qui pèse lourd dans le calcul de rentabilité globale.
Les conditions à respecter
Cette récupération suppose que le mobil-home soit loué de façon meublée et que l’usage personnel du propriétaire reste limité. Le principe est logique : la TVA n’est récupérable que sur la part du bien réellement affectée à une activité commerciale de location. Un bien utilisé plusieurs mois par an par son propriétaire n’est plus, sur cette période, un outil de location, ce qui remet en cause une partie du droit à déduction.
Le risque de retraitement comptable
Si l’usage personnel dépasse le seuil considéré comme raisonnable, l’administration fiscale peut exiger un retraitement comptable : une partie de la TVA initialement récupérée doit alors être reversée, et une TVA sur avantage en nature peut s’appliquer sur les périodes d’occupation personnelle. Beaucoup de primo-investisseurs découvrent ce point trop tard, faute d’avoir anticipé l’impact de leurs propres semaines de vacances sur la fiscalité de leur investissement.
Préparer sa simulation : les données qui font la différence
La fiabilité d’un simulateur dépend entièrement de la précision des informations saisies. Plus les données sont réelles et complètes, plus le rapport final reflète la situation effective du projet.
Les chiffres du bien et du financement
Il faut réunir le coût d’achat du mobil-home, la valeur du mobilier, le loyer annuel de la parcelle de camping, les frais d’hivernage, l’assurance, la Cotisation Foncière des Entreprises et une estimation réaliste des loyers perçus sur la saison. Ces éléments constituent la base du calcul de charges et d’amortissement.
Le mode de financement : cash, crédit ou mixte
Trois configurations sont généralement simulées : l’achat cash, l’achat intégralement à crédit, et un financement mixte combinant apport et emprunt. Le choix influence directement la trésorerie disponible chaque année, puisque les intérêts d’emprunt viennent eux aussi en déduction des recettes, en plus de l’amortissement. Chaque foyer fiscal a ses propres contraintes de revenus et de parts fiscales, et c’est là qu’une simulation générique atteint ses limites : deux investisseurs achetant le même mobil-home au même prix n’obtiendront jamais le même résultat fiscal si leurs parts, leurs revenus et leur mode de financement diffèrent. Une personne seule et un couple marié avec deux parts fiscales ne paieront pas le même impôt sur des recettes locatives identiques. C’est précisément ce que doit reproduire un simulateur sérieux, plutôt que de livrer une moyenne théorique déconnectée du foyer qui l’utilise.
En croisant ces données, la simulation permet d’obtenir une estimation de rentabilité nette qui tient compte à la fois de la fiscalité, des charges récurrentes et du coût réel du financement retenu, avant même d’avoir signé le moindre acte d’achat.