Éloïse Brémond-Lafitte

Éloïse décrypte les différentes opportunités d'investissement immobilier et les dispositifs légaux de défiscalisation associés. Elle effectue une veille constante sur les évolutions réglementaires et vérifie scrupuleusement ses sources auprès des textes officiels. Soucieuse de la clarté de ses écrits, elle retravaille régulièrement ses articles pour intégrer les dernières modifications fiscales. Elle s'attache à rendre ces mécanismes patrimoniaux accessibles à tous les particuliers désireux d'optimiser leurs projets.

Éloïse Brémond-Lafitte

Éloïse Brémond-Lafitte

Rédactrice spécialisée en immobilier

Éloïse décrypte les différentes opportunités d'investissement immobilier et les dispositifs légaux de défiscalisation associés. Elle effectue une veille constante sur les évolutions réglementaires et vérifie scrupuleusement ses sources auprès des textes officiels. Soucieuse de la clarté de ses écrits, elle retravaille régulièrement ses articles pour intégrer les dernières modifications fiscales. Elle s'attache à rendre ces mécanismes patrimoniaux accessibles à tous les particuliers désireux d'optimiser leurs projets.

Articles récemment mis à jour

Usufruit conjoint survivant famille recomposée : protection juridique, acte et notaire

Succession en famille recomposée : 4 leviers juridiques pour protéger son conjoint sans déshériter ses enfants

Sans anticiper, la succession en famille recomposée peut mener à l’indivision. Découvrez les leviers juridiques pour protéger le conjoint survivant tout en respectant la réserve des enfants : donation, testament et droit viager au logement.

Succession en famille recomposée : 4 leviers juridiques pour protéger son conjoint sans déshériter ses enfants Lire la suite »

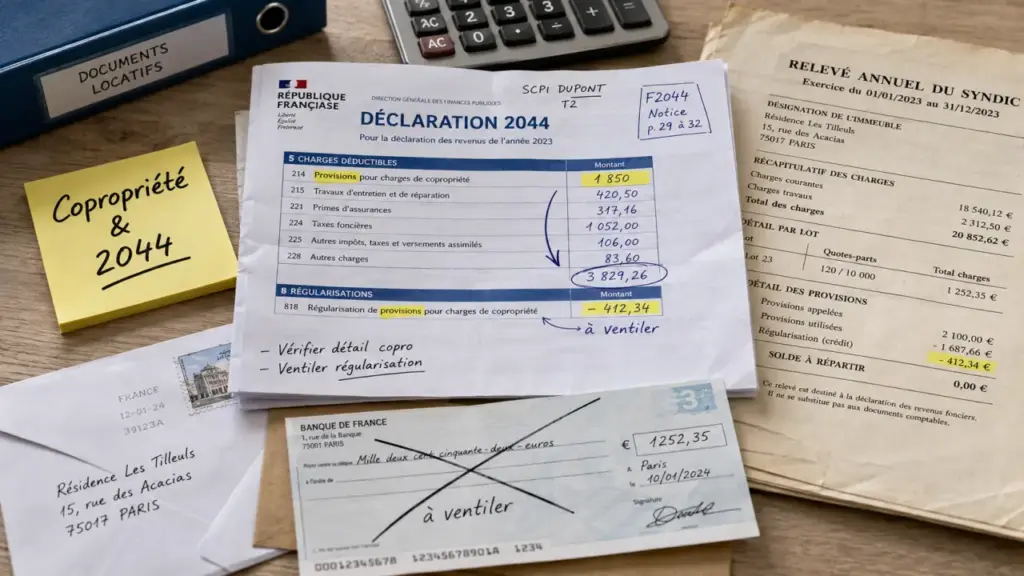
Déclaration revenus fonciers charges de copropriété : provisions à déduire et régularisation

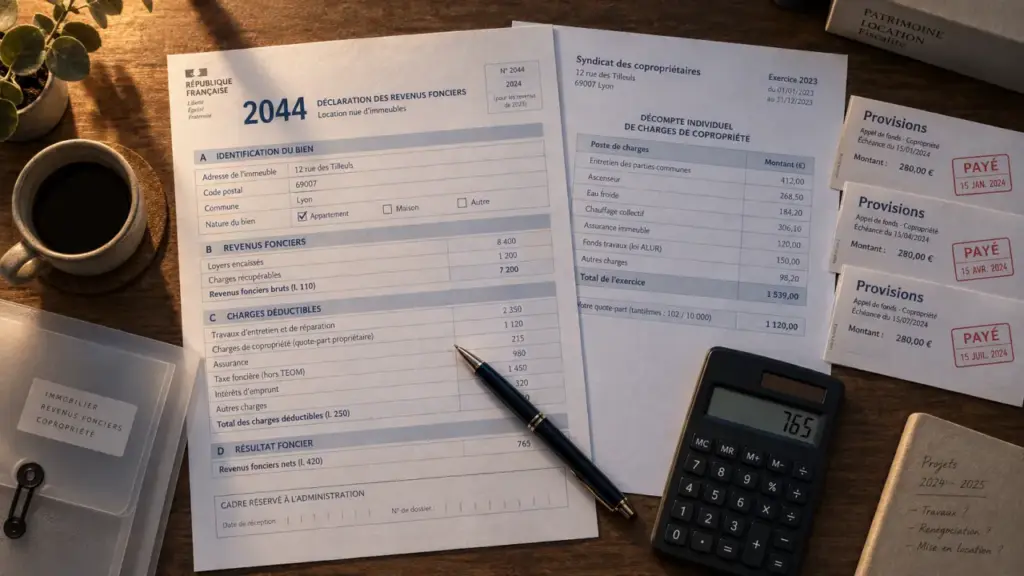
Déclaration des revenus fonciers et charges de copropriété : les provisions à déduire, puis la régularisation à faire

Au régime réel, les appels de fonds du syndic ne se déclarent pas tels quels : déduction des provisions payées, puis régularisation sur 2044 l’année suivante pour corriger charges récupérables et non déductibles.

Déclaration des revenus fonciers et charges de copropriété : les provisions à déduire, puis la régularisation à faire Lire la suite »

Défiler vers le haut